

ฝ่ายขายปิดดีลได้ คู่ค้าพร้อมสั่งซื้อ แต่คำถามที่ตามมาคือฝ่ายการเงินจะให้เครดิตเทอมกี่วัน และวงเงินเท่าไรถึงจะปลอดภัย คำตอบไม่ได้ขึ้นอยู่กับความสัมพันธ์ทางธุรกิจหรือขนาดออเดอร์เพียงอย่างเดียว แต่ต้องประเมินจาก Credit Risk หรือความเสี่ยงด้านเครดิตของคู่ค้ารายนั้นก่อนตัดสินใจ
Credit Risk หรือความเสี่ยงด้านเครดิต คือความเสี่ยงที่คู่ค้าอาจชำระเงินล่าช้า ชำระไม่ครบ หรือไม่สามารถชำระตามเงื่อนไขที่ตกลงกัน การประเมินจึงต้องดูทั้งความสามารถและพฤติกรรมการชำระของคู่ค้า ควบคู่กับวงเงิน เครดิตเทอม และผลกระทบที่ธุรกิจอาจได้รับ หากประเมินได้แม่นยำ ธุรกิจจะกำหนดเงื่อนไขเครดิตที่เหมาะกับคู่ค้าแต่ละรายได้ แทนที่จะใช้เกณฑ์เดียวกันกับทุกดีล
Credit Risk คืออะไรในบริบทธุรกิจ B2B
ธุรกิจ B2B ส่วนใหญ่ทำงานบนโมเดลส่งมอบสินค้าหรือบริการก่อน แล้วรอรับชำระเงินตามเครดิตเทอมที่ตกลงกัน ระหว่างช่วงเวลานั้น ธุรกิจแบกรับความเสี่ยงว่าคู่ค้าอาจจ่ายล่าช้า จ่ายไม่ครบ หรือไม่จ่ายเลย ความเสี่ยงนี้คือสิ่งที่เรียกว่า “Credit Risk”
ผลกระทบของ Credit Risk กระทบกระแสเงินสดของธุรกิจโดยตรง เงินทุนหมุนเวียนที่ควรใช้ต่อยอดกลับไปจมอยู่ในลูกหนี้การค้า และหากต้องติดตามทวงถามก็มีต้นทุนแอบแฝงเพิ่มขึ้นอีก บางครั้งคู่ค้าเดิมที่เคยชำระตรงเวลามาตลอดก็เปลี่ยนสถานะได้เช่นกัน หากธุรกิจของเขาเข้าสู่ช่วงลำบาก หรือหากธุรกิจเราเองเปลี่ยนเงื่อนไขเครดิตให้กว้างขึ้นโดยไม่ได้ประเมินซ้ำ
บริบทที่พูดถึงในบทความนี้คือ การให้เครดิตทางการค้าระหว่างธุรกิจ ไม่ใช่การปล่อยสินเชื่อของธนาคารหรือมาตรฐานทางบัญชี แม้แนวคิดพื้นฐานจะคล้ายกัน แต่บริบทการประเมินและผลกระทบต่างกันพอสมควร
Credit Risk ต่างจาก Credit Score อย่างไร
คำ 2 คำนี้มักถูกใช้ปนกัน ทั้งที่ความหมายและบทบาทต่างกันชัดเจน
Credit Risk คือ ความเสี่ยงเฉพาะเจาะจงที่คู่ค้าจะไม่ชำระเงินตามข้อตกลง ทั้งเรื่องเวลา จำนวน และเงื่อนไข มันเกี่ยวกับไปกับ Financial Risk ซึ่งเป็นคำที่ใช้กล่าวถึงความเสี่ยงทางการเงินในภาพกว้าง เช่น สภาพคล่อง ภาระหนี้ และความผันผวนของผลประกอบการ ส่วน Credit Risk เน้นเฉพาะความเสี่ยงที่คู่ค้าจะไม่ชำระตามข้อตกลง แม้ข้อมูลทางการเงินจะเป็นส่วนสำคัญที่ใช้ประกอบการประเมิน Credit Risk ก็ตาม
Credit Score คือ คะแนนหรือข้อมูลสรุปที่ใช้ช่วยจัดระดับความน่าเชื่อถือของคู่ค้า ช่วยให้การประเมินเร็วขึ้นและเทียบกันได้ง่ายขึ้น แต่สะท้อนภาพรวมในช่วงเวลาหนึ่งเท่านั้น ไม่ครอบคลุมเงื่อนไขเฉพาะของธุรกรรมแต่ละครั้ง
Credit Score เป็นข้อมูลนำเข้าอย่างหนึ่งของการประเมิน Credit Risk ไม่ใช่คำตอบสำเร็จรูปที่ใช้แทนกันได้
ปัจจัยอะไรทำให้ความเสี่ยงด้านเครดิตเพิ่มขึ้น
ความเสี่ยงด้านเครดิตเกิดจากสองทาง ทางแรกคือสถานะของคู่ค้าเอง ทางที่สองคือเงื่อนไขเครดิตที่ธุรกิจเรากำหนดให้
ปัจจัยจากฝั่งคู่ค้าที่ควรจับตา ได้แก่ สภาพคล่องที่ลดลง ภาระหนี้ที่เพิ่มขึ้น รายได้หรือกำไรที่ลดลงต่อเนื่องหลายงวด พฤติกรรมการชำระเงินที่เริ่มเปลี่ยนไปจากเดิม รวมถึงความไม่แน่นอนของอุตสาหกรรมที่คู่ค้าดำเนินธุรกิจอยู่
ส่วนปัจจัยจากฝั่งเงื่อนไขเครดิตที่ธุรกิจควบคุมได้เอง คือวงเงินเครดิตที่สูงเกินความสามารถในการชำระของคู่ค้า เครดิตเทอมที่ยาวขึ้นเรื่อยๆ ยอดค้างชำระที่สะสมโดยไม่มีการทวงถาม ลูกหนี้การค้าที่กระจุกตัวอยู่ในคู่ค้ารายใหญ่เพียงไม่กี่ราย และการไม่มีหลักประกันหรือเงื่อนไขลดความเสี่ยงรองรับ
คู่ค้ารายเดิมที่เคยได้รับการประเมินว่ามีความเสี่ยงอยู่ในระดับที่องค์กรยอมรับได้ ก็อาจมีระดับ Credit Risk สูงขึ้นได้ เมื่อสถานะทางการเงิน วงเงิน หรือเงื่อนไขเครดิตเปลี่ยนไปจากตอนที่ประเมินครั้งแรก
ปัจจัยเหล่านี้เป็นสัญญาณที่ควรนำมาประเมินร่วมกัน การมีปัจจัยเสี่ยงข้อใดข้อหนึ่งไม่ได้เท่ากับการตัดสินว่าคู่ค้ารายนั้นจะผิดนัดชำระ
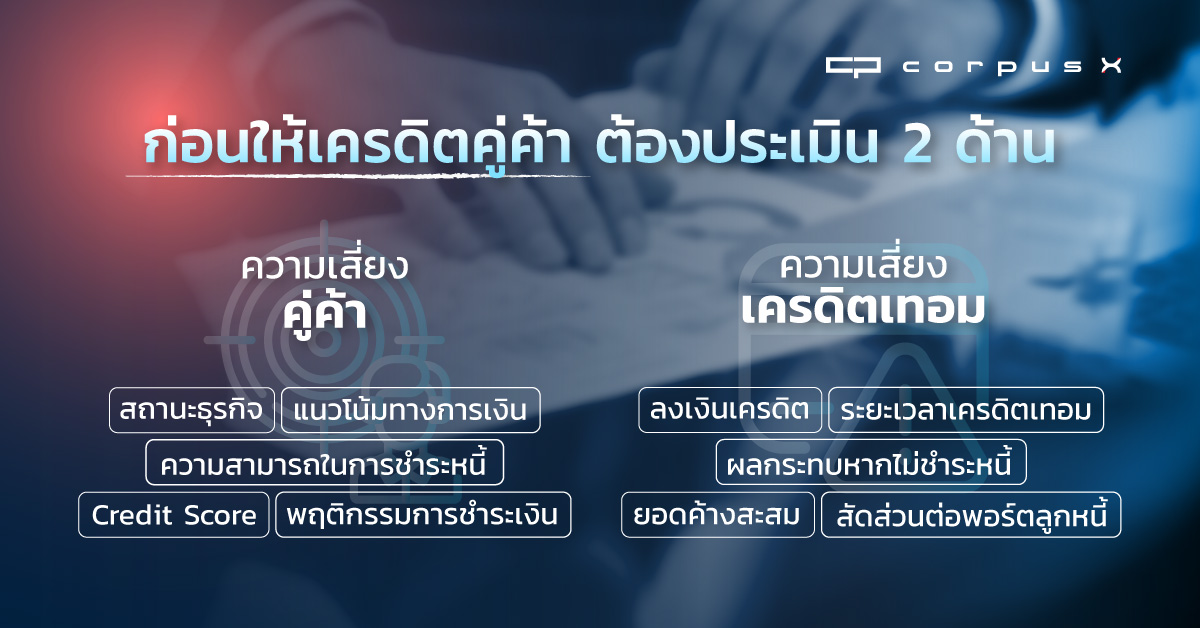
ก่อนให้เครดิตคู่ค้า ต้องประเมินทั้งตัวคู่ค้าและเงื่อนไขเครดิต
การประเมินเครดิตคู่ค้าที่รอบด้าน ต้องมองสองกลุ่มข้อมูลควบคู่กัน คือตัวคู่ค้าเองและเงื่อนไขที่ธุรกิจจะให้
ข้อมูลด้านคู่ค้า
สถานะและความต่อเนื่องของธุรกิจ ว่ายังดำเนินกิจการตามปกติหรือมีการเปลี่ยนแปลงโครงสร้างสำคัญหรือไม่
ฐานะและแนวโน้มทางการเงิน ทั้งรายได้ กำไร สภาพคล่อง ภาระหนี้ และแนวโน้มย้อนหลัง
ความสามารถในการชำระหนี้ ว่ามีทรัพยากรเพียงพอรองรับภาระระยะสั้นและวงเงินที่ขอหรือไม่
พฤติกรรมการชำระเงิน ความตรงต่อเวลา ความถี่ของการจ่ายล่าช้า และการเปลี่ยนแปลงจากพฤติกรรมเดิม
Credit Score และระดับความเสี่ยง ใช้ช่วยคัดกรองและเปรียบเทียบระหว่างคู่ค้าหลายราย แต่ต้องอ่านควบคู่กับข้อมูลด้านอื่น
ข้อมูลด้านธุรกรรมและ Exposure
วงเงินเครดิตที่ขอ เทียบกับความสามารถในการชำระของคู่ค้า
ระยะเวลาเครดิตเทอม
ยอดคงค้างสะสม หากคู่ค้ารายนั้นมีประวัติซื้อขายมาก่อน
สัดส่วนลูกหนี้รายนี้เทียบกับพอร์ตลูกหนี้รวม
ผลกระทบที่ธุรกิจจะได้รับหากไม่ได้รับชำระ
การเช็กเครดิตคู่ค้าที่ดีจึงไม่ใช่การดูเอกสารชิ้นเดียวแล้วตัดสิน แต่เป็นการประกอบข้อมูลทั้งสองกลุ่มเข้าด้วยกัน ให้เห็นภาพความสามารถ พฤติกรรม และแนวโน้มในการชำระเงินของคู่ค้ารายนั้น เทียบกับขนาดความเสี่ยงที่ธุรกิจจะรับหากเปิดเครดิตให้
ใช้ผลประเมิน Credit Risk ไปตัดสินใจให้เครดิตอย่างไร
ผลประเมินความเสี่ยงด้านเครดิตมีประโยชน์จริงเมื่อถูกแปลงเป็นการตัดสินใจที่จับต้องได้ ไม่ใช่ตัวเลขคะแนนหรือรายงานที่เก็บไว้เฉยๆ
การตัดสินใจที่ควรตามมาหลังการประเมิน ได้แก่ การอนุมัติหรือไม่อนุมัติเครดิต การกำหนดวงเงินเริ่มต้นให้เหมาะกับระดับความเสี่ยง การกำหนดระยะเวลาเครดิตเทอม การขอเงินมัดจำหรือหลักประกันเพิ่มเติมสำหรับคู่ค้าที่มีความเสี่ยงสูง การทยอยเพิ่มวงเงินตามประวัติการชำระที่สะสมมา และการกำหนดผู้มีอำนาจอนุมัติพร้อมรอบทบทวนตามระดับความเสี่ยงของคู่ค้าแต่ละกลุ่ม
คู่ค้าความเสี่ยงต่ำกับคู่ค้าความเสี่ยงสูงควรได้รับเงื่อนไขที่ต่างกัน ผลประเมินต้องแปลงเป็น Credit Decision และเงื่อนไขการค้าที่สอดคล้องกับระดับความเสี่ยงจริง แต่ละองค์กรมีนโยบายเครดิต อุตสาหกรรม และความสามารถในการรับความเสียหายที่แตกต่างกัน จึงไม่มีวงเงินหรือเครดิตเทอมมาตรฐานที่ใช้ได้กับทุกธุรกิจ
ทำไม Credit Risk ต้องติดตามต่อหลังอนุมัติเครดิต
การประเมินครั้งแรกก่อนเปิดเครดิตเป็นเพียงจุดตั้งต้น ความเสี่ยงด้านเครดิตเปลี่ยนแปลงได้ตามพฤติกรรมการชำระเงินจริงที่เกิดขึ้นตลอดความสัมพันธ์ทางธุรกิจ
สัญญาณที่ควรติดตามหลังอนุมัติเครดิตแล้ว ได้แก่ การเริ่มชำระเงินช้ากว่ารอบเดิม ยอดค้างชำระที่เพิ่มขึ้น การขอขยายวงเงินหรือเครดิตเทอมบ่อยขึ้นกว่าปกติ สถานะทางการเงินของคู่ค้าที่อ่อนแอลง การใช้วงเงินสูงใกล้เพดานต่อเนื่อง และความเสี่ยงที่กระจุกตัวอยู่ในคู่ค้าบางรายมากเกินไป
ข้อมูลจากการประเมินครั้งแรกทำหน้าที่เป็นฐานสำหรับเปรียบเทียบความเปลี่ยนแปลงของคู่ค้าแต่ละราย การมีจุดอ้างอิงนี้ช่วยให้มองเห็นสัญญาณเปลี่ยนแปลงได้เร็วกว่าการประเมินโดยไม่มีข้อมูลตั้งต้น
ใช้ Corpus X ช่วยประเมิน Credit Risk อย่างไร
ทีม Finance & Risk มักทำงานตามลำดับ ตรวจสอบคู่ค้า ประเมินความเสี่ยง กำหนดเงื่อนไข และติดตามหลังอนุมัติ
Corpus X ช่วยให้ทีม Finance & Risk ตรวจสอบข้อมูลทางการเงินและระดับความเสี่ยงของคู่ค้าก่อนอนุมัติเครดิต จากนั้นจึงใช้ข้อมูลพฤติกรรมการชำระและเครื่องมือบริหารพอร์ตลูกหนี้ประกอบการติดตามหลังอนุมัติ เพื่อให้การประเมินไม่หยุดอยู่เฉพาะวันที่เปิดวงเงิน ผ่านโซลูชัน Finance & Risk บน Corpus X
ในส่วนการติดตามพฤติกรรมการชำระ ARX รองรับการมองทั้งระดับรายบริษัทและภาพรวมพอร์ตลูกหนี้ ส่วน Paydex ใช้ข้อมูลพฤติกรรมการชำระที่รายงานผ่าน ARX ประกอบการประเมินความน่าเชื่อถือด้านการชำระเงิน หากต้องการเข้าใจกลไกของแต่ละเครื่องมือเพิ่มเติม สามารถอ่านต่อได้ที่บทความ Paydex และการบริหารพอร์ตลูกหนี้
ข้อมูลและเครื่องมือเหล่านี้ช่วยให้การตัดสินใจมีหลักฐานรองรับมากขึ้น แต่ไม่ได้รับประกันว่าคู่ค้าจะชำระเงินตามเงื่อนไขเสมอไป การตัดสินใจสุดท้ายยังขึ้นอยู่กับดุลยพินิจและนโยบายเครดิตขององค์กร
ทดลองใช้ Corpus X ฟรี วันนี้!! ประเมินความเสี่ยงด้านเครดิตก่อนอนุมัติวงเงิน ด้วยข้อมูลทางการเงิน Credit Score และพฤติกรรมการชำระ เพื่อกำหนดเงื่อนไขเครดิตให้เหมาะกับคู่ค้าแต่ละราย
Credit Risk ไม่ได้บอกเพียงว่าคู่ค้ามีความน่าเชื่อถือมากน้อยเพียงใด แต่ช่วยให้องค์กรตัดสินใจว่าควรให้วงเงินเท่าไร กำหนดเครดิตเทอมนานแค่ไหน และต้องติดตามสัญญาณใดหลังอนุมัติ การประเมินจึงควรดูทั้งข้อมูลทางการเงิน พฤติกรรมการชำระ และขนาดความเสี่ยงที่เกิดจากเงื่อนไขการค้า เพื่อให้เครดิตกับคู่ค้าในระดับที่ธุรกิจสามารถบริหารจัดการได้