

ช่วงปลายปี 2568 ต่อเนื่องถึงปี 2569 หน่วยงานกำกับดูแลของไทยหลายแห่งเริ่มขยับท่าทีไปในทิศทางเดียวกันอย่างชัดเจน ทั้งธนาคารแห่งประเทศไทยและสำนักงานป้องกันและปราบปรามการฟอกเงินยกระดับการตรวจธุรกรรมทองคำ, มาตรการซื้อขายทองคำผ่านแพลตฟอร์มที่ชำระเป็นเงินบาทเริ่มมีผลบังคับใช้ พร้อมกับแนวปฏิบัติของสำนักงาน ก.ล.ต. สำหรับผู้ประกอบธุรกิจในตลาดทุน ที่ผูก KYC และ CDD เข้ากับการระบุตัวตนของผู้รับผลประโยชน์ที่แท้จริงสำหรับลูกค้านิติบุคคล
รายละเอียดของแต่ละมาตรการแตกต่างกันทั้งขอบเขต ผู้ถูกกำกับ และสถานะทางกฎหมาย แต่สัญญาณร่วมที่ธุรกิจทั่วไปควรอ่านให้ออกคือ การตรวจสอบธุรกรรมมูลค่าสูงกำลังไม่หยุดอยู่แค่คำถามว่า "ใครเป็นผู้ทำธุรกรรม" อีกต่อไป
KYC ช่วยให้ธุรกิจรู้ว่าคู่สัญญาเป็นใครและใครมีอำนาจดำเนินการแทน แต่สำหรับธุรกรรมมูลค่าสูง หลายกรณีอาจต้องตรวจต่อไปถึง UBO หรือบุคคลที่มีความเป็นเจ้าของหรือมีอำนาจควบคุมนิติบุคคลนั้นจริง เพราะชื่อบริษัทและผู้ลงนามเพียงอย่างเดียวไม่ได้สะท้อนโครงสร้างผลประโยชน์และความสัมพันธ์ทั้งหมดที่อยู่เบื้องหลัง
สำหรับธุรกิจที่ไม่ได้อยู่ภายใต้การกำกับของสถาบันการเงินโดยตรง คำถามที่ตามมาคือธุรกิจทั่วไปต้องปรับตัวตามหรือไม่ คำตอบไม่ใช่การนำกฎของสถาบันการเงินมาบังคับใช้กับทุกบริษัท เพราะขอบเขตผู้ถูกกำกับตามกฎหมายแตกต่างกันชัดเจน สิ่งที่ธุรกิจทั่วไปนำมาปรับใช้ได้จริงคือบทเรียนด้านการบริหารความเสี่ยงเบื้องหลังมาตรการเหล่านี้
ยิ่งธุรกรรมมีมูลค่าสูง มีผลผูกพันยาวนาน หรือคู่สัญญามีโครงสร้างซับซ้อนมากเท่าไร ข้อมูลจากขั้นตอน KYC เพียงอย่างเดียวก็ยิ่งไม่เพียงพอต่อการตัดสินใจ หากเพียงรู้ชื่อผู้ทำธุรกรรมยังไม่พอ สิ่งที่ธุรกิจต้องรู้เพิ่มคืออะไร ?
กระแสกำกับทองคำกำลังส่งสัญญาณอะไร
ธุรกรรมทองคำได้รับการจับตาเพิ่มขึ้นจากปริมาณการซื้อขายที่สูงขึ้น ผลต่อค่าเงินบาท และความเสี่ยงที่อาจถูกใช้เป็นช่องทางฟอกเงิน ธปท. และ ปปง. จึงยกระดับการตรวจสอบลูกค้าและธุรกรรมที่มีเหตุอันควรสงสัย โดยเน้นการระบุ UBO และป้องกันการใช้ตัวแทนอำพรางในการซื้อขายทองคำปริมาณมาก
แนวปฏิบัติของสำนักงาน ก.ล.ต. สำหรับผู้ประกอบธุรกิจในตลาดทุน ที่เริ่มมีผลกลางเดือนสิงหาคม 2569 เดินไปในทิศทางเดียวกัน โดยผูก KYC (Know Your Customer) และ CDD (Customer Due Diligence) เข้ากับการระบุ UBO (Ultimate Beneficial Owner) สำหรับลูกค้าที่เป็นนิติบุคคล สะท้อนว่าหน่วยงานกำกับมองว่าการตรวจสอบเอกสารและตัวตนที่ปรากฏเพียงอย่างเดียวไม่เพียงพอสำหรับธุรกรรมที่มีความเสี่ยงสูง
สิ่งที่ธุรกิจทั่วไปควรหยิบมาใช้ไม่ใช่ตัวบทกฎหมายของสถาบันการเงินหรือผู้ประกอบธุรกิจในตลาดทุนโดยตรง เพราะขอบเขตผู้ถูกกำกับตามกฎหมายแตกต่างกัน สิ่งที่นำมาปรับใช้ได้คือหลักคิดด้านการบริหารความเสี่ยงเบื้องหลังมาตรการเหล่านี้ นั่นคือยิ่งธุรกรรมมีมูลค่าสูง มีผลผูกพันระยะยาว หรือคู่สัญญามีโครงสร้างซับซ้อน ระดับการตรวจสอบก็ควรลึกขึ้นตามไปด้วย ไม่ใช่ใช้กระบวนการตรวจสอบชุดเดียวกับทุกดีล
ลองนึกภาพบริษัทผู้ผลิตแห่งหนึ่งกำลังจะทำสัญญาซื้อวัตถุดิบระยะยาวกับคู่สัญญานิติบุคคลรายใหม่ เอกสารจดทะเบียนครบถ้วน ผู้มีอำนาจลงนามชัดเจน และผ่านการตรวจข้อมูลพื้นฐานตามกระบวนการปกติแล้ว แต่เมื่อฝ่ายจัดซื้อเปิดดูโครงสร้างผู้ถือหุ้น พบว่าผู้ถือหุ้นรายใหญ่เป็นนิติบุคคลอีกแห่งหนึ่ง ซึ่งมีความสัมพันธ์กับบริษัทอื่นอีกหลายแห่งในกลุ่มเดียวกัน คำถามคือทีมจัดซื้อควรหยุดอยู่แค่นี้ หรือควรตรวจต่อไปอีกขั้นก่อนเดินหน้าลงนามสัญญา...
สถานการณ์ลักษณะนี้อาจเกิดขึ้นเมื่อธุรกิจทำงานกับคู่ค้าหรือซัพพลายเออร์รายใหม่อย่างต่อเนื่อง โดยเฉพาะเมื่อดีลมีมูลค่าสูงพอที่จะกระทบกระแสเงินสดหรือความต่อเนื่องของสายการผลิตหากเกิดปัญหาในภายหลัง
หากกระบวนการจัดซื้อหยุดอยู่เพียงการตรวจสอบสิ่งที่ปรากฏชัด เช่น ใบทะเบียนพาณิชย์ หนังสือรับรอง หรือรายชื่อผู้มีอำนาจลงนาม คำถามที่ยังไม่ถูกถามคือโครงสร้างที่อยู่เบื้องหลังตัวเลขและชื่อเหล่านั้นสมเหตุสมผลกับลักษณะธุรกิจหรือไม่
KYC ขั้นต้นอาจยังไม่เห็นผู้ควบคุมปลายทาง
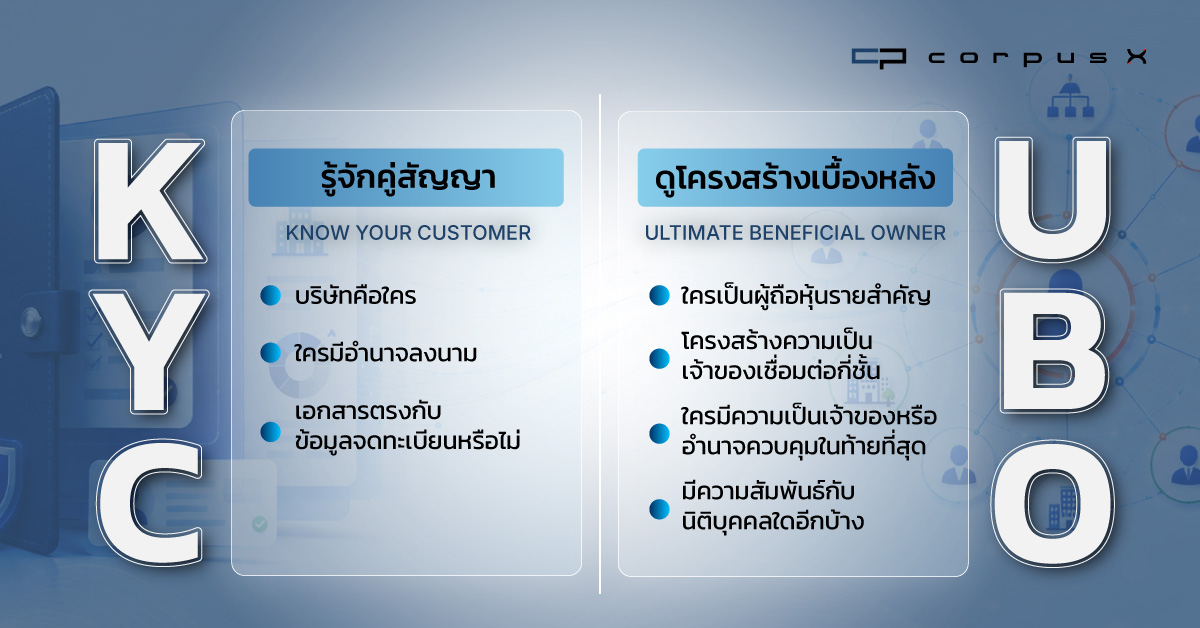
KYC ทำหน้าที่ยืนยันว่าคู่สัญญาเป็นนิติบุคคลที่มีตัวตนจริง มีผู้แทนที่มีอำนาจดำเนินการ และมีข้อมูลเพียงพอสำหรับเริ่มต้นความสัมพันธ์ทางธุรกิจ กระบวนการนี้ตอบคำถามพื้นฐานได้ดี
บริษัทชื่ออะไร
จดทะเบียนเมื่อไหร่
ใครเป็นผู้มีอำนาจลงนาม
ปัญหาคือชื่อบริษัท ผู้ลงนาม หรือแม้แต่รายชื่อผู้ถือหุ้นชั้นแรก อาจยังไม่ตอบคำถามว่าใครเป็นเจ้าของหรือมีอำนาจควบคุมบริษัทนั้นจริง โดยเฉพาะกรณีที่ผู้ถือหุ้นเป็นนิติบุคคลอีกทอดหนึ่ง การตรวจสอบจึงต้องไล่ดูโครงสร้างมากกว่าหนึ่งชั้นถึงจะเห็นภาพที่ชัดขึ้น
ความแตกต่างนี้ไม่ได้แปลว่า KYC ไม่มีประโยชน์ กระบวนการนี้ยังจำเป็นเสมอในการเริ่มต้นความสัมพันธ์ทางธุรกิจ สำหรับกรณีนิติบุคคลที่มีความเสี่ยงสูงหรือธุรกรรมมีมูลค่ามาก การระบุ UBO จึงเป็นส่วนหนึ่งของ KYC และ CDD ที่ต้องทำให้ลึกขึ้นตามระดับความเสี่ยง ไม่ใช่กระบวนการที่แยกออกไปต่างหาก
กลับมาที่บริษัทผู้ผลิตในตัวอย่าง ทีมจัดซื้อรู้ชื่อคู่สัญญาและผู้ลงนามครบถ้วนแล้วจากขั้นตอน KYC แต่ยังไม่รู้ว่าใครอยู่เบื้องหลังนิติบุคคลที่ถือหุ้นใหญ่อยู่ ข้อมูลจดทะเบียน รายชื่อผู้ถือหุ้นและสัดส่วน ผู้มีอำนาจลงนาม รวมถึงความสัมพันธ์กับนิติบุคคลอื่น ช่วยให้ตั้งคำถามและตรวจสอบความสอดคล้องของข้อมูลได้ แต่ยังไม่ควรถูกใช้ยืนยันตัวตนของ UBO อย่างเด็ดขาดจากแหล่งข้อมูลเดียว
หากต้องการทำความเข้าใจว่า UBO คือใครและมีบทบาทอย่างไรในเชิงหลักการ สามารถอ่านรายละเอียดเพิ่มเติมได้จาก บทความ UBO คือใคร ทำไมผู้รับผลประโยชน์สูงสุดถึงสำคัญต่อธุรกิจคุณ
ทำไมดีลมูลค่าสูงต้องมองลึกกว่าข้อมูลชั้นแรก
คำว่ามูลค่าสูงในที่นี้ไม่ควรตีความจากจำนวนเงินตั้งต้นเพียงอย่างเดียว สิ่งที่ควรนำมาพิจารณาร่วมด้วยคือ
ภาระผูกพันระยะยาวของสัญญา
ความสำคัญของคู่สัญญาต่อการดำเนินงาน
ความเสียหายที่อาจเกิดขึ้นหากคู่สัญญาไม่สามารถปฏิบัติตามข้อตกลง
ผลกระทบต่อชื่อเสียงหรือผู้มีส่วนได้เสีย
ความยากลำบากในการเปลี่ยนคู่สัญญาหลังเริ่มดำเนินงานไปแล้ว
เมื่อความไม่ชัดเจนเรื่องผู้ควบคุมหรือเครือข่ายที่เกี่ยวข้องเข้ามาผสมกับปัจจัยเหล่านี้ ผลที่ตามมาไม่ได้จำกัดอยู่แค่คำถามว่าจะเดินหน้าดีลหรือไม่ แต่ส่งผลถึงระดับผู้อนุมัติที่ต้องเกี่ยวข้อง เอกสารเพิ่มเติมที่ควรขอจากคู่สัญญาเงื่อนไขการชำระเงินที่เหมาะสม เงื่อนไขในสัญญาที่ต้องปรับ และรูปแบบการติดตามคู่สัญญาหลังเริ่มทำธุรกิจร่วมกัน
เมื่อทีมจัดซื้อในตัวอย่างพบว่าผู้ถือหุ้นรายใหญ่ของคู่สัญญาเป็นนิติบุคคลอีกทอดหนึ่ง ประเด็นสำคัญไม่ใช่การรีบปฏิเสธดีลทันที เพราะโครงสร้างผู้ถือหุ้นหลายชั้นเกิดขึ้นได้จากหลายเหตุผลทางธุรกิจที่ถูกต้องตามกฎหมาย สิ่งที่ควรทำคือชะลอข้อสรุปและขอข้อมูลเพิ่มเติมก่อนกำหนดเงื่อนไขสัญญาฉบับสุดท้าย ผลลัพธ์ของการตรวจสอบ UBO จึงไม่ควรมีแค่สถานะผ่านหรือไม่ผ่าน แต่ควรนำไปสู่การกำหนดระดับการตรวจสอบและเงื่อนไขทางธุรกิจที่เหมาะสมกับความเสี่ยงที่พบ
จาก KYC สู่ UBO คำถามที่ธุรกิจต้องเพิ่ม
กระบวนการ KYC แบบเดิมมักตั้งคำถามอยู่ 3 ข้อหลักๆ คือ
บริษัทนี้มีตัวตนและดำเนินธุรกิจอะไร
ใครเป็นผู้มีอำนาจติดต่อและลงนาม
เอกสารที่ได้รับสอดคล้องกับข้อมูลจดทะเบียนหรือไม่
คำถามเหล่านี้ยังจำเป็นอยู่ แต่สำหรับดีลที่มีมูลค่าสูงหรือมีความซับซ้อน ธุรกิจควรเพิ่มชุดคำถามที่มองลึกกว่าเดิมอีก 4 ข้อ
ผู้ถือหุ้นรายสำคัญของคู่สัญญาเป็นบุคคลธรรมดาหรือนิติบุคคล
หากเป็นนิติบุคคล โครงสร้างความเป็นเจ้าของเชื่อมต่อไปอีกกี่ชั้น
บุคคลหรือกลุ่มใดมีสัดส่วนการถือหุ้น ความสัมพันธ์ หรือบทบาทที่ทำให้มีอำนาจควบคุมบริษัทนั้นจริง
โครงสร้างที่พบสอดคล้องกับลักษณะธุรกิจและวัตถุประสงค์ของธุรกรรมหรือไม่
คำตอบของคำถามเหล่านี้มักไม่ได้อยู่ในเอกสารชุดเดิมที่ใช้ทำ KYC ข้อมูลจดทะเบียน รายชื่อผู้ถือหุ้นและสัดส่วน หรือความสัมพันธ์กับนิติบุคคลอื่น ช่วยให้ตอบคำถามข้างต้นได้บางส่วน แต่บางกรณีอาจต้องขอข้อมูลเพิ่มจากคู่สัญญาโดยตรง เช่น แหล่งที่มาของเงินทุน หรือข้อตกลงระหว่างผู้ถือหุ้นเกี่ยวกับอำนาจควบคุม
ทีมจัดซื้อในตัวอย่างไม่ได้เปลี่ยนคำตอบที่มีอยู่ทันที สิ่งที่เปลี่ยนคือชุดคำถามก่อนอนุมัติจากการตรวจเอกสารเพียงอย่างเดียว กลายเป็นการทำความเข้าใจโครงสร้างความเป็นเจ้าของก่อนเสนอเรื่องต่อผู้มีอำนาจอนุมัติ การขยายชุดคำถามในลักษณะนี้มีเป้าหมายเพื่อลดช่องว่างของข้อมูลก่อนตัดสินใจ ไม่ใช่เครื่องมือสำหรับพิสูจน์ความผิดของคู่สัญญาแต่อย่างใด
การเพิ่มคำถามเหล่านี้ไม่จำเป็นต้องเกิดขึ้นกับทุกดีลตั้งแต่วันแรกที่คุยงาน องค์กรสามารถกำหนดชุดคำถามระดับ UBO ไว้เป็นขั้นตอนเสริมที่เปิดใช้เมื่อดีลผ่านเกณฑ์มูลค่าหรือความเสี่ยงที่กำหนดไว้ล่วงหน้า วิธีนี้ช่วยให้ทีมจัดซื้อไม่ต้องเสียเวลากับดีลขนาดเล็กที่ความเสี่ยงต่ำ ขณะที่ดีลสำคัญยังได้รับการตรวจสอบในระดับที่เหมาะสมกับผลกระทบที่อาจเกิดขึ้น
สำหรับธุรกิจที่ต้องการเข้าใจวิธีอ่านโครงสร้างผู้ถือหุ้นหลายชั้นให้เห็นอำนาจควบคุมที่แท้จริงในรายละเอียด สามารถศึกษาเพิ่มเติมได้จาก บทความอ่านโครงสร้างผู้ถือหุ้นอย่างไรให้เห็นอำนาจควบคุมธุรกิจจริง
ไม่ใช่ทุกดีลต้องตรวจเท่ากัน
การขยายการตรวจสอบไปถึงระดับ UBO ไม่ได้หมายความว่าทุกธุรกรรมต้องผ่านกระบวนการเดียวกันทั้งหมด ประเด็นสำคัญคือองค์กรต้องกำหนดให้ชัดว่า ดีลลักษณะใดควรตรวจตามกระบวนการปกติ และดีลลักษณะใดต้องตรวจลึกขึ้นก่อนอนุมัติ
เมื่อใดควรตรวจลึกถึงระดับ UBO
ธุรกิจควรยกระดับการตรวจสอบเมื่อมูลค่าหรือผลผูกพันของดีลอยู่ในระดับสูง คู่สัญญามีบทบาทสำคัญต่อการดำเนินงาน หรือโครงสร้างผู้ถือหุ้นมีหลายชั้นและเชื่อมโยงกับหลายบริษัท
อีกกรณีที่ควรตรวจต่อคือ ผู้ถือหุ้น ผู้บริหาร และผู้มีอำนาจลงนามไม่สอดคล้องกันตามที่คาดไว้ ลักษณะของธุรกรรมไม่สัมพันธ์กับขนาดหรือรูปแบบธุรกิจปกติของคู่สัญญา หรือมีการเปลี่ยนแปลงผู้ถือหุ้นและผู้ควบคุมก่อนเกิดดีลสำคัญไม่นาน
สัญญาณให้ตรวจต่อ ไม่ใช่ข้อสรุปว่าคู่สัญญาผิดปกติ
องค์ประกอบเหล่านี้ยังไม่ใช่หลักฐานว่าบริษัทมีความผิดปกติหรือมีเจตนาไม่สุจริต เพราะโครงสร้างที่ซับซ้อนอาจเกิดจากการวางแผนภาษี การจัดการมรดก หรือการลงทุนระหว่างประเทศที่ถูกต้องตามกฎหมาย
สิ่งที่ข้อมูลเหล่านี้บอกได้คือ ธุรกิจยังไม่ควรรีบอนุมัติหรือปฏิเสธดีลจากข้อมูลชั้นแรก แต่ควรตรวจสอบที่มาของโครงสร้างและขอข้อมูลประกอบให้เพียงพอก่อนตัดสินใจ
ระดับการตรวจควรสัมพันธ์กับผลกระทบของดีล
การกำหนดเกณฑ์ตรวจสอบที่ชัดเจนตั้งแต่ต้นช่วยลดความขัดแย้งระหว่างทีมจัดซื้อที่ต้องการเดินหน้าดีลกับทีมความเสี่ยงที่ต้องการความรอบคอบ เมื่อทั้งสองฝ่ายเห็นตรงกันว่าดีลแบบใดต้องผ่านการตรวจระดับใด การกำหนดเงื่อนไขและระยะเวลาดำเนินงานก็ทำได้ตรงไปตรงมาขึ้น
หากทีมจัดซื้อพบองค์ประกอบข้างต้น ธุรกิจไม่จำเป็นต้องยุติการเจรจาทันที แต่ควรนำสิ่งที่พบมาเทียบกับเกณฑ์ขององค์กร เพื่อพิจารณาว่าต้องขอเอกสารเพิ่มเติม ยกระดับผู้อนุมัติ ปรับเงื่อนไขในสัญญา หรือกำหนดวิธีติดตามคู่สัญญาหลังเริ่มดำเนินงานหรือไม่
หลักสำคัญคือ ระดับการตรวจสอบต้องสัมพันธ์กับผลกระทบที่จะเกิดขึ้นหากประเมินคู่สัญญาผิดพลาด ไม่ใช่ใช้กระบวนการเดียวกันกับทุกบริษัทโดยไม่แยกแยะความสำคัญและความเสี่ยงของแต่ละดีล
มองโครงสร้างผู้ถือหุ้นด้วย Linkage ก่อนตัดสินใจ
เมื่อธุรกิจต้องไล่ดูความสัมพันธ์ของนิติบุคคลหลายชั้นจากรายชื่อผู้ถือหุ้นและตารางข้อมูลที่กระจัดกระจาย ทำให้งานที่ดูเหมือนง่ายตอนแรก กลับใช้เวลานานกว่าที่คิดที่คาด และมีความเสี่ยงที่ข้อมูลจะผิดพลาด เมื่อมองข้ามบางจุดไป
Corpus X มีฟีเจอร์ Linkage ที่ช่วยรวบรวมข้อมูลผู้ถือหุ้น กรรมการ และความสัมพันธ์ระหว่างนิติบุคคล มาแสดงในรูปแบบแผนภาพที่เห็นความเชื่อมโยงได้ชัดขึ้นและเร็วกว่าการไล่อ่านตารางรายชื่อทีละหน้า ทำให้ธุรกิจสามารถดูสัดส่วนการถือหุ้นของแต่ละชั้น สำรวจความเชื่อมโยงต่อไปยังนิติบุคคลชั้นถัดไป จนเห็นความสัมพันธ์ที่เกิดจากผู้ถือหุ้นหรือกรรมการร่วมกันที่ถ้าเป็นตารางแบบเดิม อาจจะมองสังเกตไม่ออก
และต้องเข้าใจให้ชัดว่าฟีเจอร์ Linkage ช่วยให้ธุรกิจเห็นโครงสร้างผู้ถือหุ้นและความสัมพันธ์ที่เกี่ยวข้อง เพื่อใช้เป็นข้อมูลประกอบการตรวจสอบ UBO ไม่ใช่เครื่องมือที่ยืนยันตัวตนของ UBO ได้อย่างสมบูรณ์ในทุกกรณี โครงสร้างที่ซับซ้อนที่ปรากฏในแผนภาพก็ไม่ได้แปลว่าคู่สัญญาเป็นนอมินีหรือมีเจตนาซ่อนเร้นเสมอไป ทดลองใช้ Corpus X ฟรี
สรุปแล้ว การขยายจาก KYC ไปสู่การตรวจ UBO ไม่ได้ทำให้กระบวนการอนุมัติดีลช้าลงโดยไม่มีเหตุผล แต่ช่วยให้ธุรกิจเห็นสิ่งที่เอกสารชั้นแรกอาจไม่แสดง และปรับคำถาม เงื่อนไข หรือระดับผู้อนุมัติให้เหมาะกับความเสี่ยงที่แท้จริงของแต่ละดีล ก่อนเดินหน้าธุรกรรมสำคัญ การลองมองให้ไกลกว่ารายชื่อคู่สัญญาจึงเป็นอีกขั้นตอนที่ช่วยให้เห็นข้อมูลที่ควรนำไปพิจารณาและตรวจสอบต่อได้ง่ายขึ้น
อ้างอิง:
https://www.sec.or.th/TH/Pages/News_Detail.aspx
https://www.bot.or.th/content/dam/bot/documents/th/news-and-media/news/2025/news-20251230.pdf
https://www.bot.or.th/content/dam/bot/documents/th/news-and-media/news/2026/news-20260130-2.pdf