
บริษัทคู่ค้าผ่านการตรวจสอบเบื้องต้นทุกข้อ มีเลขนิติบุคคล มีที่อยู่จดทะเบียน มีกรรมการถูกต้องตามกฎหมาย แต่หลังจากทำสัญญาไปได้ 6 เดือน บริษัทนั้นเริ่มผิดนัดชำระ และเมื่อเปิดดูงบการเงินย้อนหลัง พบว่าหนี้สินสูงกว่ารายได้มาตลอด 3 ปี ข้อมูลที่ไม่มีใครในทีมเคยตรวจ
ดังนั้น คำถามว่า Enhanced Due Diligence คืออะไร จึงไม่ควรถูกมองเป็นเพียงคำศัพท์ด้าน Compliance แต่เป็นแนวคิดสำคัญสำหรับธุรกิจที่ต้องตรวจสอบคู่ค้าให้ลึกกว่าข้อมูลพื้นฐาน เพราะธุรกิจ B2B ความเสี่ยงที่แท้จริงมักไม่ปรากฏอยู่บนหน้าทะเบียนบริษัทหรือโปรไฟล์บริษัท
Enhanced Due Diligence คืออะไร ในมุมธุรกิจ B2B
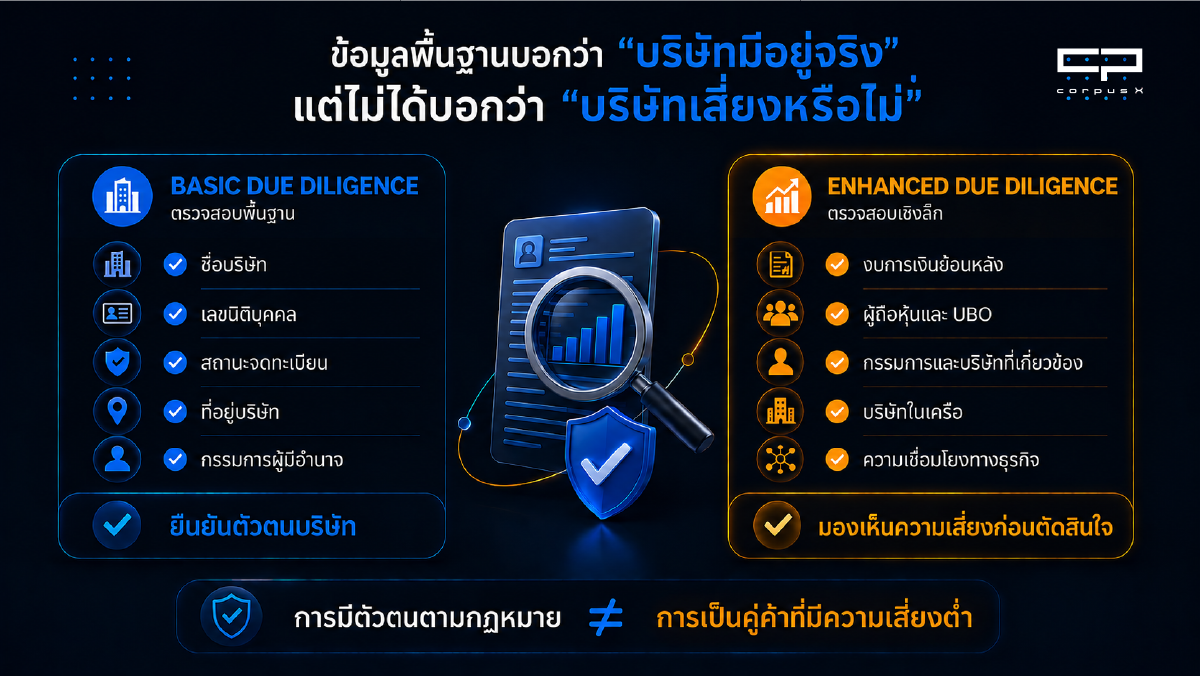
Enhanced Due Diligence (EDD) คือ การตรวจสอบเชิงลึกที่ใช้เมื่อข้อมูลพื้นฐานของบริษัทยังไม่เพียงพอต่อการประเมินความเสี่ยงทางธุรกิจ ถ้าเป็นการการทำ Due Diligence ขั้นพื้นฐานช่วยยืนยันว่าบริษัทมีตัวตนจริง แต่ Enhanced Due Diligence ไปไกลกว่านั้น โดยตรวจสอบข้อมูลหลายมิติพร้อมกัน ทั้งสถานะทางการเงิน โครงสร้างผู้ถือหุ้น ความเกี่ยวข้องของกรรมการ บริษัทในเครือ และความเชื่อมโยงทางธุรกิจที่อาจซ่อนความเสี่ยงไว้
สำหรับธุรกิจ B2B การทำ EDD ไม่ได้เป็นเรื่องของสถาบันการเงินหรือฝ่าย Compliance เท่านั้น แต่เกี่ยวข้องกับทุกทีมที่ต้องตัดสินใจก่อนทำธุรกรรม ไม่ว่าจะเป็นฝ่ายขายที่ต้องประเมินลูกค้าก่อนให้เครดิต ฝ่ายจัดซื้อที่ต้องเลือกซัพพลายเออร์ ฝ่ายสินเชื่อที่ต้องประเมินความเสี่ยงลูกค้านิติบุคคล หรือผู้บริหารที่ต้องตัดสินใจร่วมธุรกิจกับบริษัทใหม่
สิ่งที่ต้องเข้าใจคือ Enhanced Due Diligence ไม่ใช่การหาข้อมูลให้เยอะขึ้นแบบไร้ทิศทาง แต่คือการตรวจข้อมูลที่เกี่ยวข้องกับความเสี่ยงจริงอย่างเป็นระบบ โดยเริ่มจากคำถามว่า ข้อมูลที่มีอยู่ตอบความเสี่ยงของธุรกรรมนี้ได้ครบหรือยัง ?
ทำไมการตรวจสอบข้อมูลพื้นฐานอาจไม่พอก่อนทำธุรกิจด้วยกัน
การตรวจสอบข้อมูลนิติบุคคลพื้นฐาน เช่น ชื่อบริษัท เลขนิติบุคคล สถานะจดทะเบียน หรือที่อยู่ ตอบได้แค่คำถามหนึ่งข้อ นั่นคือ บริษัทนี้มีตัวตนตามกฎหมายหรือไม่ แต่คำถามที่สำคัญกว่าสำหรับการทำธุรกิจจริงคือ บริษัทนี้มีความเสี่ยงที่ควรรู้ก่อนตัดสินใจหรือไม่ ซึ่งสถานการณ์ที่เกิดขึ้นบ่อยในธุรกิจ B2B มีหลายรูปแบบ
คู่ค้ามีสถานะจดทะเบียนถูกต้อง แต่เมื่อดูข้อมูลบริษัทในชั้นงบการเงิน พบว่าผลประกอบการอ่อนแรงต่อเนื่อง รายได้ลดลงทุกปี และหนี้สินเริ่มสูงกว่าสินทรัพย์ ข้อมูลนี้ไม่ปรากฏในทะเบียนพาณิชย์ แต่มีผลโดยตรงต่อความสามารถในการส่งมอบสินค้าหรือชำระหนี้
ลูกค้าที่ขอเครดิตมีตัวตนจริงและผ่านการยืนยันเอกสาร แต่เมื่อตรวจสอบความเสี่ยงคู่ค้าในชั้นที่ลึกขึ้น พบว่ากรรมการบริษัทมีชื่อเกี่ยวข้องกับบริษัทหลายแห่งที่ถูกฟ้องร้องหรือมีประวัติผิดนัดชำระ
บริษัทซัพพลายเออร์ดูปกติจากข้อมูลพื้นฐาน แต่เป็นส่วนหนึ่งของเครือธุรกิจที่ซับซ้อน โดยบริษัทแม่กำลังแบกภาระหนี้จำนวนมาก ซึ่งอาจส่งผลต่อความสามารถในการดำเนินงานของบริษัทลูกในอนาคต
ความเสี่ยงเหล่านี้ไม่ได้หมายความว่าบริษัทมีเจตนาทุจริต แต่หมายความว่าข้อมูลพื้นฐานเป็นแค่จุดเริ่มต้นของการตรวจสอบ ไม่ใช่คำตอบสุดท้ายสำหรับการประเมินความเสี่ยงทางธุรกิจ
Enhanced Due Diligence ควรตรวจอะไรบ้าง
เมื่อข้อมูลพื้นฐานผ่านแล้ว Enhanced Due Diligence ในบริบท B2B ควรขยายการตรวจสอบไปยังข้อมูลอีกหลายมิติ แต่ละมิติมีเหตุผลที่ชัดเจนว่าทำไมถึงสำคัญต่อการประเมินความเสี่ยง
1. ข้อมูลนิติบุคคลและประวัติการเปลี่ยนแปลง
การตรวจสอบบริษัทในชั้นนี้ไม่ใช่แค่ดูว่ายังจดทะเบียนอยู่หรือไม่ แต่ดูว่ามีการเปลี่ยนแปลงอะไรที่ผิดสังเกตหรือไม่ เช่น เปลี่ยนชื่อบริษัทบ่อย เปลี่ยนที่อยู่ซ้ำหลายครั้งในช่วงเวลาสั้น หรือมีการปรับทุนจดทะเบียนที่ไม่สอดคล้องกับขนาดธุรกิจที่อ้าง ความผิดปกติเหล่านี้อาจไม่ใช่สัญญาณที่ฟันธงได้ทันที แต่เป็นจุดที่ควรตั้งคำถามและตรวจต่อ
2. กรรมการบริษัทและผู้มีอำนาจลงนาม
กรรมการบริษัทไม่ได้มีความสำคัญแค่ในเชิงกฎหมาย แต่บอกได้ว่าใครกำลังควบคุมการตัดสินใจจริง การตรวจสอบว่ากรรมการมีความเกี่ยวข้องกับบริษัทอื่นใดบ้าง และบริษัทเหล่านั้นมีสถานะอย่างไร ช่วยให้เห็นรูปแบบที่บางครั้งซ่อนความเสี่ยงไว้ได้ชัดขึ้น กรรมการที่มีชื่อในบริษัทหลายสิบแห่งพร้อมกัน หรือมีชื่อในบริษัทที่ถูกเพิกถอนหรือมีปัญหาทางกฎหมาย คือสัญญาณที่ควรตรวจต่อก่อนตัดสินใจ
3. ผู้ถือหุ้นและโครงสร้างผู้ถือหุ้น
การดูรายชื่อผู้ถือหุ้นบอกได้ว่าใครเป็นเจ้าของ แต่การวิเคราะห์โครงสร้างผู้ถือหุ้นบอกได้ว่าใครมีอำนาจควบคุมธุรกิจจริง บางบริษัทมีโครงสร้างผู้ถือหุ้นหลายชั้น ซึ่งอาจซ่อน Ultimate Beneficial Owner หรือ UBO ที่แท้จริงไว้ การระบุ UBO ได้จึงสำคัญสำหรับการประเมินว่าใครได้รับประโยชน์สูงสุดจากธุรกิจ และมีความเสี่ยงด้านการกำกับดูแลที่ควรพิจารณาหรือไม่
4. งบการเงินและผลประกอบการย้อนหลัง
งบการเงินปีล่าสุดบอกได้ว่าบริษัททำอะไรอยู่ แต่งบการเงินย้อนหลัง 3–5 ปี บอกได้ว่าบริษัทกำลังไปในทิศทางไหน รายได้ที่ลดลงต่อเนื่อง หนี้สินที่เพิ่มขึ้นทุกปี หรือกระแสเงินสดจากการดำเนินงานที่ติดลบ ล้วนเป็นสัญญาณที่ควรนำมาประกอบการตัดสินใจก่อนให้เครดิตหรือทำสัญญาระยะยาว
5. บริษัทในเครือและความเชื่อมโยงทางธุรกิจ
ความเสี่ยงของบริษัทไม่ได้อยู่แค่ในตัวบริษัทเดียวเสมอไป บางครั้งความเสี่ยงอยู่ในบริษัทในเครือที่กำลังขาดทุน หรืออยู่ในความสัมพันธ์กับบริษัทที่มีปัญหาทางกฎหมาย การดูความเชื่อมโยงทางธุรกิจทำให้เห็นภาพรวมของกลุ่มธุรกิจได้ชัดขึ้น แทนที่จะตัดสินจากข้อมูลของบริษัทเดียวในบริบทที่แยกออกจากกัน
6. สัญญาณผิดปกติที่ควรตรวจต่อ
บางสัญญาณไม่ได้ฟันธงว่าบริษัทมีปัญหา แต่เป็นจุดที่ควรตั้งคำถามและตรวจสอบข้อมูลเพิ่ม เช่น ทุนจดทะเบียนต่ำมากเมื่อเทียบกับขนาดธุรกิจที่อ้าง งบการเงินไม่ส่งติดต่อกันหลายปี หรือข้อมูลที่ได้รับจากฝ่ายขายของคู่ค้าไม่ตรงกับข้อมูลนิติบุคคลที่ตรวจพบ
เปรียบเทียบ Basic Due Diligence กับ Enhanced Due Diligence
ความแตกต่างระหว่างการตรวจสอบพื้นฐานกับการตรวจสอบเชิงลึกไม่ใช่แค่เรื่องปริมาณข้อมูล แต่คือเป้าหมายของการตรวจสอบที่ต่างกัน
ประเด็นที่ตรวจสอบ | Basic Due Diligence | Enhanced Due Diligence |
ตัวตนบริษัท | ตรวจชื่อบริษัท เลขนิติบุคคล สถานะจดทะเบียน | ตรวจประวัติการเปลี่ยนแปลงและความสอดคล้องของข้อมูลบริษัท |
ผู้มีอำนาจ | ดูชื่อกรรมการหรือผู้ลงนาม | ตรวจความเกี่ยวข้องของกรรมการกับบริษัทอื่นและเครือธุรกิจ |
ผู้ถือหุ้น | ดูรายชื่อผู้ถือหุ้นหลัก | วิเคราะห์โครงสร้างผู้ถือหุ้น บริษัทในเครือ และ UBO |
งบการเงิน | ดูรายได้หรือกำไรปีล่าสุด | ดูแนวโน้มย้อนหลัง หนี้สิน กระแสเงินสด และความสามารถในการชำระหนี้ |
ความเชื่อมโยง | ดูบริษัทเดียวเป็นหลัก | ดูความสัมพันธ์ระหว่างบริษัท บุคคล และเครือธุรกิจ |
เป้าหมาย | ยืนยันว่าบริษัทมีตัวตน | ประเมินความเสี่ยงก่อนทำธุรกรรมหรือให้เครดิต |
Due Diligence ขั้นพื้นฐานเป็นจุดเริ่มต้นที่จำเป็น แต่ Enhanced Due Diligence คือกระบวนการที่เปลี่ยนการตรวจสอบจากการยืนยันตัวตน ไปสู่การประเมินความเสี่ยงเชิงธุรกิจอย่างรอบด้าน
สัญญาณแบบไหนที่บอกว่าธุรกิจควรทำ Enhanced Due Diligence
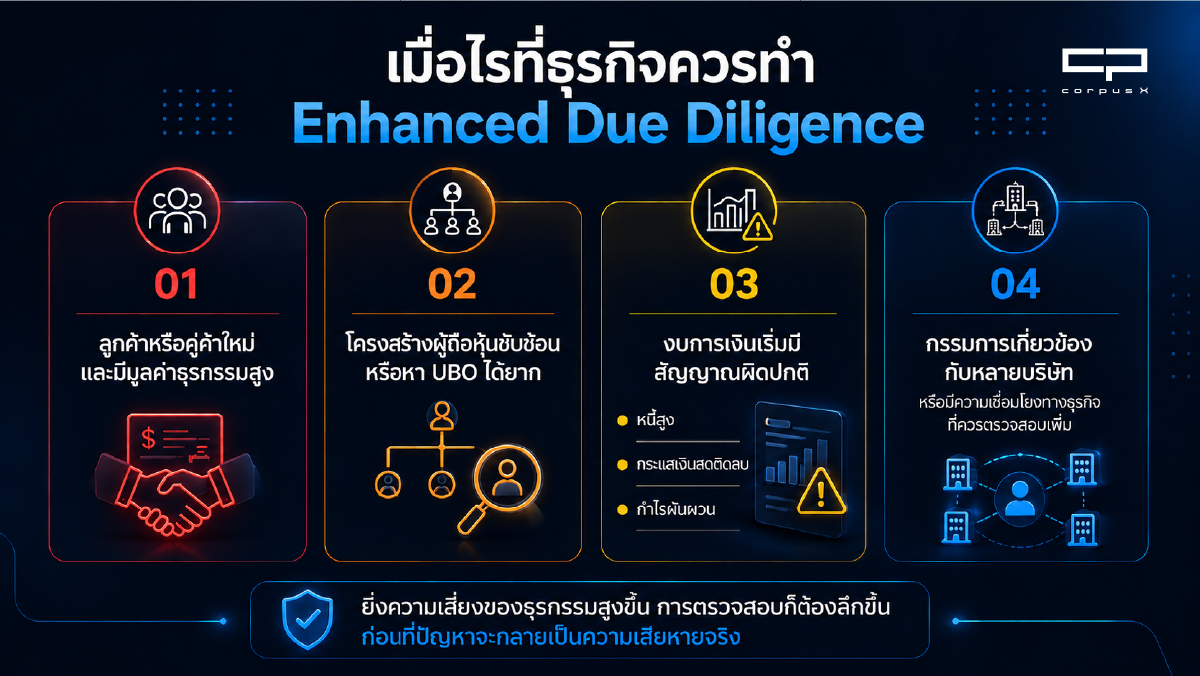
EDD ไม่จำเป็นต้องใช้กับคู่ค้าทุกราย แต่ระดับความเสี่ยงของธุรกรรมและสัญญาณที่พบในการตรวจสอบเบื้องต้นเป็นตัวกำหนดว่าควรตรวจสอบลึกขึ้นหรือไม่ โดยลองเริ่มที่สัญญาณที่ควรพิจารณาทำ Enhanced Due Diligence เช่น
คู่ค้าหรือลูกค้าเป็นบริษัทใหม่ ที่ยังไม่มีประวัติร่วมงานด้วยกัน และธุรกรรมมีมูลค่าสูงหรือเกี่ยวข้องกับการให้เครดิต
โครงสร้างผู้ถือหุ้นซับซ้อน หรือมีชั้นของบริษัทหลายชั้นจนยากจะระบุ UBO ได้ชัด
กรรมการหรือผู้ถือหุ้นมีชื่อเกี่ยวข้องกับหลายบริษัท โดยเฉพาะบริษัทที่มีสถานะผิดปกติหรือมีประวัติที่ควรตรวจต่อ
งบการเงินมีสัญญาณที่ควรตั้งคำถาม เช่น หนี้สินสูงผิดปกติ กระแสเงินสดจากการดำเนินงานติดลบ หรือผลประกอบการผันผวนรุนแรงในช่วงสั้น
บริษัทมีการเปลี่ยนแปลงบ่อย ทั้งกรรมการ ที่อยู่ หรือทุนจดทะเบียน โดยไม่มีเหตุผลที่อธิบายได้ชัด
ข้อมูลที่ได้รับจากคู่ค้าไม่ตรงกับข้อมูลนิติบุคคล ที่ตรวจสอบได้จริง เช่น ชื่อกรรมการ ที่อยู่ หรือสถานะบริษัท
ธุรกรรมมีมูลค่าสูงหรือระยะยาว ที่ความเสี่ยงจากการตัดสินใจผิดพลาดมีผลกระทบต่อธุรกิจมาก
บริษัทเกี่ยวข้องกับเครือธุรกิจ ที่บริษัทอื่นในเครือมีสถานะการเงินที่อ่อนแรงหรืออยู่ระหว่างถูกฟ้องร้อง
สัญญาณเหล่านี้ไม่ได้หมายความว่าบริษัทนั้นไม่น่าเชื่อถือ แต่เป็นจุดที่ควรตรวจสอบข้อมูลเพิ่มก่อนตัดสินใจ เพราะความเสี่ยงคู่ค้าที่ถูกประเมินต่ำกว่าความเป็นจริงมักเกิดจากการหยุดตรวจสอบเร็วเกินไป
Enhanced Due Diligence ช่วยลดความเสี่ยงทางธุรกิจเรื่องใดบ้าง
ประโยชน์ของ Enhanced Due Diligence ไม่ได้อยู่ที่การหาข้อมูลให้ครบ แต่อยู่ที่การลดโอกาสตัดสินใจผิดพลาดก่อนที่ความเสียหายจะเกิดขึ้นจริง
ความเสี่ยงจากการให้เครดิตกับบริษัทที่สภาพคล่องตึง
ฝ่ายขายและฝ่ายสินเชื่อที่ดูงบการเงินย้อนหลังก่อนอนุมัติเครดิต มีข้อมูลมากพอที่จะตั้งคำถามกับลูกค้าที่รายได้ดูดีแต่กระแสเงินสดติดลบต่อเนื่อง แทนที่จะรู้ความจริงหลังจากให้เครดิตไปแล้ว
ความเสี่ยงจากการทำสัญญากับผู้ที่ไม่มีอำนาจลงนามจริง
การตรวจสอบกรรมการบริษัทและผู้มีอำนาจลงนามก่อนทำสัญญาช่วยให้แน่ใจว่าเอกสารที่ลงนามมีผลทางกฎหมายจริง และไม่มีปัญหาตามมาในภายหลัง
ความเสี่ยงจากการเลือกซัพพลายเออร์ที่ส่งมอบได้ไม่ต่อเนื่อง
ฝ่ายจัดซื้อที่ดูสถานะทางการเงินของซัพพลายเออร์ก่อนตัดสินใจ สามารถประเมินได้ล่วงหน้าว่าบริษัทนั้นมีความสามารถในการดำเนินงานระยะยาวหรือไม่ แทนที่จะพบปัญหาการส่งมอบในช่วงที่ห่วงโซ่อุปทานสำคัญ
ความเสี่ยงจากการมองไม่เห็น UBO หรือโครงสร้างผู้ถือหุ้น
บางธุรกรรมมีข้อกำหนดเรื่องความโปร่งใสของผู้ถือหุ้น การไม่รู้ว่า UBO ที่แท้จริงคือใคร อาจนำไปสู่ความเสี่ยงด้านการกำกับดูแลที่ส่งผลกระทบต่อทั้งองค์กร
ความเสี่ยงจากความเชื่อมโยงทางธุรกิจที่ซ่อนอยู่
บริษัทในเครือที่มีปัญหาทางการเงินหรือกฎหมาย อาจส่งผลกระทบต่อบริษัทที่กำลังทำสัญญาด้วย การดูความเชื่อมโยงทางธุรกิจของทั้งกลุ่มจึงสำคัญกว่าการดูเฉพาะบริษัทเดียว
ความเสี่ยงจากการตัดสินใจด้วยข้อมูลที่ไม่ครบ
การดูงบการเงินปีเดียวหรือข้อมูลจุดเดียวอาจให้ภาพที่คลาดเคลื่อนได้ Enhanced Due Diligence ช่วยให้การตัดสินใจอิงข้อมูลหลายมิติและหลายช่วงเวลาพร้อมกัน
วิธีคิดก่อนทำ Enhanced Due Diligence กับคู่ค้าแต่ละราย
Enhanced Due Diligence ที่มีประสิทธิภาพไม่ใช่การตรวจทุกอย่างในระดับเดียวกับทุกบริษัท แต่คือการปรับระดับการตรวจสอบให้สอดคล้องกับระดับความเสี่ยงของธุรกรรมนั้นจริงๆ
ขั้นที่ 1: เริ่มจาก Basic Verification ตรวจชื่อบริษัท เลขนิติบุคคล สถานะนิติบุคคล ที่อยู่จดทะเบียน และข้อมูลกรรมการพื้นฐาน เพื่อยืนยันว่าบริษัทมีตัวตนจริงตามที่อ้าง ขั้นนี้ควรทำกับทุกบริษัทโดยไม่มีข้อยกเว้น
ขั้นที่ 2: ประเมินระดับความเสี่ยงของธุรกรรม ดูมูลค่าสัญญา ระยะเวลาการให้เครดิต ความสำคัญของคู่ค้าต่อห่วงโซ่อุปทาน และผลกระทบหากคู่ค้าผิดนัดหรือส่งมอบไม่ได้ ธุรกรรมที่มีมูลค่าสูงหรือระยะเวลายาวควรได้รับการตรวจสอบที่ลึกกว่าธุรกรรมทั่วไป
ขั้นที่ 3: ขยายการตรวจสอบเมื่อพบ Risk Signal ถ้าพบความผิดปกติในงบการเงิน ผู้ถือหุ้น กรรมการ หรือความเชื่อมโยงทางธุรกิจ จึงขยับไปสู่ Enhanced Due Diligence โดยตรวจข้อมูลเพิ่มในมิติที่พบสัญญาณ
ขั้นที่ 4: ดูข้อมูลหลายมิติร่วมกัน ตรวจสอบบริษัทโดยไม่ตัดสินจากข้อมูลจุดเดียว เช่น งบการเงินปีล่าสุดหรือสถานะบริษัทเพียงอย่างเดียว ความเสี่ยงที่แท้จริงมักปรากฏเมื่อนำข้อมูลหลายมิติมาเชื่อมกัน เช่น กรรมการที่มีชื่อในบริษัทที่มีปัญหา + งบการเงินที่อ่อนแรง + โครงสร้างผู้ถือหุ้นที่ซับซ้อน
ขั้นที่ 5: บันทึกเหตุผลในการตัดสินใจ สำหรับทีมขาย ฝ่ายจัดซื้อ ฝ่ายสินเชื่อ หรือผู้บริหาร การมีข้อมูลสนับสนุนการตัดสินใจทำให้กระบวนการโปร่งใสและอธิบายได้ ทั้งภายในองค์กรและเมื่อต้องตรวจสอบย้อนหลัง
กรอบคิดนี้ทำให้ Enhanced Due Diligence เป็นกระบวนการที่ปรับขนาดได้ตามสถานการณ์จริง ไม่ใช่ขั้นตอนที่หนักเท่ากันทุกครั้ง
Corpus X ช่วยให้ธุรกิจทำ Enhanced Due Diligence ได้อย่างไร
ปัญหาที่เกิดขึ้นจริงในการทำ Enhanced Due Diligence คือข้อมูลที่ต้องใช้กระจัดกระจายอยู่หลายแหล่ง ข้อมูลนิติบุคคลอยู่ในระบบของกรมพัฒนาธุรกิจการค้า งบการเงินอยู่ในระบบบริษัทจดทะเบียน ข้อมูลผู้ถือหุ้นและกรรมการต้องค้นหาแยก และความเชื่อมโยงทางธุรกิจต้องประกอบเองจากหลายแหล่ง การรวบรวมข้อมูลเหล่านี้ด้วยมือใช้เวลามาก เสี่ยงต่อการพลาดรายละเอียด และยากต่อการนำมาเชื่อมกันให้เห็นภาพรวม
Corpus X รวบรวมข้อมูลเหล่านี้ไว้ในมุมมองเดียว ทำให้การตรวจสอบบริษัทในหลายมิติสามารถทำได้เป็นระบบขึ้น ผ่านฟีเจอร์ต่างๆ เช่น
Company Profile ดูข้อมูลบริษัท สถานะนิติบุคคล ประวัติการเปลี่ยนแปลง และบริบทพื้นฐานของบริษัทที่ต้องการตรวจสอบ เพื่อเริ่มต้นการประเมินความเสี่ยงคู่ค้าได้อย่างมีข้อมูลรองรับ
Financial Data ดูงบการเงินย้อนหลัง ผลประกอบการ หนี้สิน และแนวโน้มทางการเงิน เพื่อประเมินความแข็งแรงของบริษัทก่อนตัดสินใจให้เครดิตหรือทำสัญญาระยะยาว
Shareholder / Director Data ดูผู้ถือหุ้น กรรมการบริษัท และผู้มีอำนาจที่เกี่ยวข้อง เพื่อประเมินโครงสร้างการควบคุม ระบุ UBO และตรวจสอบความเชื่อมโยงกับบริษัทอื่นที่อาจเป็น Risk Signal
Linkage ดูความเชื่อมโยงระหว่างนิติบุคคล บุคคล บริษัทในเครือ และเครือธุรกิจ เพื่อมองเห็นความเสี่ยงที่อาจซ่อนอยู่ในความสัมพันธ์ทางธุรกิจที่ไม่ปรากฏในข้อมูลของบริษัทเดียว
สำหรับองค์กรที่ต้องตรวจสอบคู่ค้าและลูกค้าหลายรายต่อเดือน Corpus X ช่วยให้กระบวนการนี้ทำได้เป็นระบบขึ้น โดยไม่ต้องเริ่มรวบรวมข้อมูลใหม่ทุกครั้ง เพราะการตรวจสอบคู่ค้าหรือบริษัทก่อนทำธุรกิจไม่ควรจบที่การยืนยันว่าบริษัทมีตัวตนจริง แต่ควรมองต่อไปถึงงบการเงิน ผู้ถือหุ้น กรรมการ โครงสร้างบริษัท บริษัทในเครือ และความเชื่อมโยงทางธุรกิจ เพราะนั่นคือชั้นที่ความเสี่ยงที่แท้จริงมักซ่อนอยู่
สำหรับธุรกิจที่ต้องให้เครดิต ทำสัญญามูลค่าสูง เลือกคู่ค้าระยะยาว หรือประเมินลูกค้าที่มีความเสี่ยง Enhanced Due Diligence ช่วยให้ตัดสินใจได้รอบคอบขึ้นด้วยข้อมูลที่ครบกว่า ก่อนที่ความเสียหายจะเกิดขึ้นจริง ทดลองใช้ Corpus X ฟรี วันนี้