

บริษัทผู้จัดจำหน่ายรายหนึ่งขอวงเงินเครดิต 5 ล้านบาท พร้อมเครดิตเทอม 90 วัน รายได้ย้อนหลังเติบโตต่อเนื่องและยังมีกำไร ฝ่ายขายมองว่าเป็นลูกค้ารายใหญ่ที่ไม่ควรพลาด แต่พอฝ่ายการเงินเปิดงบดูลึกขึ้น กลับพบว่ากระแสเงินสดจากการดำเนินงานติดลบต่อเนื่องหลายไตรมาส ภาระหนี้เพิ่มขึ้น และช่วงหลังเริ่มขอเลื่อนวันชำระเงินบ่อยกว่าเดิม คำถามที่ตามมาคือ ตัวเลขที่ดูขัดแย้งกันนี้กำลังบอกอะไร และเป็นความเสี่ยงแบบเดียวกันหรือคนละแบบ ?
Financial Risk คือความเสี่ยงที่ปัจจัยด้านการเงิน เช่น กระแสเงินสด สภาพคล่อง ภาระหนี้ ต้นทุนทางการเงิน หรือความผันผวนของรายได้ จะกระทบความสามารถในการดำเนินธุรกิจ ส่วน Credit Risk คือความเสี่ยงที่ลูกค้าหรือคู่สัญญาจะไม่สามารถชำระเงินหรือปฏิบัติตามภาระผูกพันที่ตกลงไว้ ทั้งสองเรื่องเกี่ยวข้องกัน แต่ต้องประเมินจากข้อมูลคนละมิติและนำมาอ่านร่วมกันก่อนตัดสินใจให้เครดิตหรือทำธุรกิจ
Financial Risk คืออะไร
Financial Risk ไม่ใช่แค่ "ความเสี่ยงที่จะขาดทุน" แต่คือความเสี่ยงจากเงื่อนไขด้านการเงินที่อาจกระทบความสามารถในการดำเนินงาน ชำระภาระผูกพัน ลงทุน หรือรับมือกับเหตุการณ์ที่ไม่คาดคิดของธุรกิจ
รายได้และกำไรเป็นเพียงส่วนหนึ่งของภาพการเงินทั้งหมด บริษัทอาจมีกำไรตามงบ แต่มีเงินสดไม่พอใช้จริงในแต่ละเดือน หรือมีสินทรัพย์รวมสูง แต่สินทรัพย์เหล่านั้นเปลี่ยนเป็นเงินสดได้ไม่ทันเวลาที่ต้องใช้ ภาระหนี้และต้นทุนดอกเบี้ยที่เพิ่มขึ้นก็จำกัดความสามารถในการดำเนินงานได้เช่นกัน เช่นเดียวกับความผันผวนของรายได้ ต้นทุน อัตราดอกเบี้ย หรืออัตราแลกเปลี่ยนที่เพิ่มแรงกดดันให้ธุรกิจ
บริษัทในตัวอย่างข้างต้นมีกำไรตามงบ แต่กระแสเงินสดติดลบและหนี้เพิ่มขึ้นต่อเนื่อง จึงยังไม่ควรถูกสรุปว่ามีฐานะมั่นคงจากตัวเลขกำไรเพียงตัวเดียว ในทางธุรกิจ Financial Risk ไม่ได้มีเพียงความเสี่ยงจากการชำระหนี้ แต่ยังรวมถึงแรงกดดันจากสภาพคล่อง ภาระหนี้ ต้นทุนทางการเงิน และความผันผวนของรายได้ ซึ่งแต่ละด้านอาจส่งผลต่อความสามารถในการดำเนินงานแตกต่างกัน
Financial Risk ควรอ่านจากแนวโน้มหลายช่วงเวลา ไม่ควรตัดสินจากตัวเลขของปีใดปีหนึ่งเพียงอย่างเดียว เพราะบอกได้แค่ว่าองค์กรมีพื้นที่ทางการเงินมากพอรับแรงกดดันหรือไม่ ยังไม่สามารถตอบโดยตรงว่าคู่ค้ารายนั้นจะจ่ายเงินให้เราตรงเวลาหรือไม่
Financial Risk ต่างจาก Credit Risk อย่างไร
แนวคิด Credit Risk ที่ใช้กันทั่วไปเน้นโอกาสที่ผู้กู้หรือคู่สัญญาจะไม่ปฏิบัติตามภาระการชำระตามข้อตกลง ซึ่งต่างจาก Financial Risk ที่มองภาพกว้างกว่า
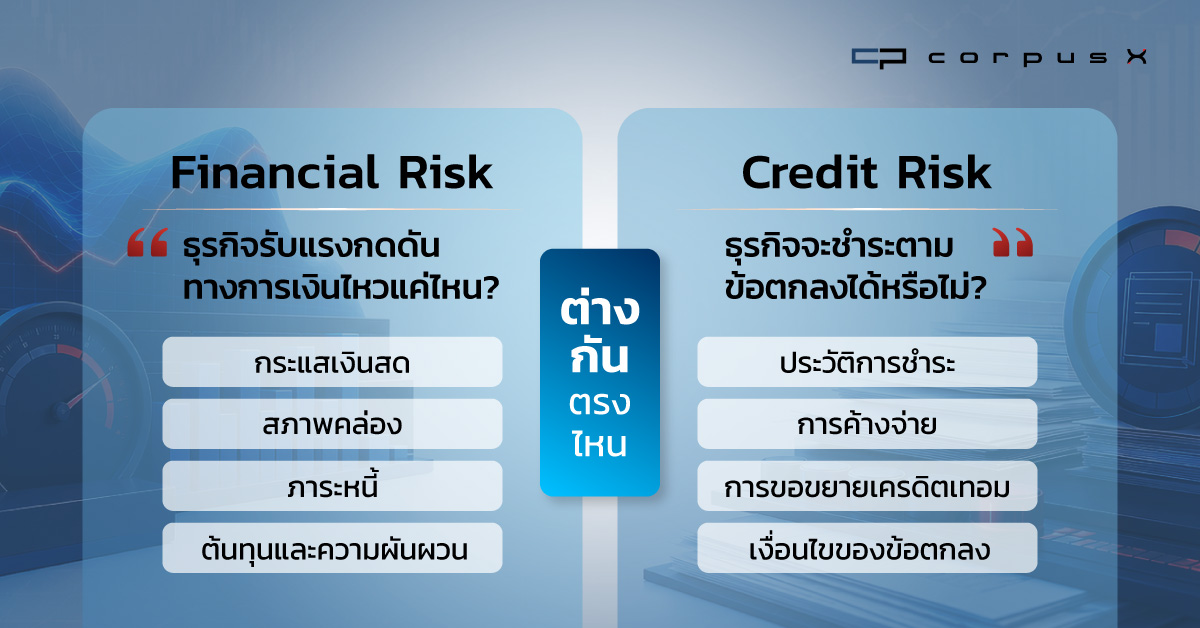
มิติ | Financial Risk | Credit Risk |
คำถามหลัก | บริษัทมีความเปราะบางด้านการเงินหรือไม่ | บริษัทจะชำระหรือทำตามภาระผูกพันได้หรือไม่ |
ขอบเขต | สภาพคล่อง หนี้ กระแสเงินสด ต้นทุนทางการเงิน ความผันผวน | ความสามารถและพฤติกรรมในการชำระตามเงื่อนไข |
ข้อมูลหลัก | งบการเงิน กระแสเงินสด อัตราส่วน และแนวโน้ม | ประวัติชำระ เครดิตสกอร์ การค้างชำระ และเงื่อนไขดีล |
การตัดสินใจ | ร่วมธุรกิจ ลงทุน ทำสัญญา หรือรับ Exposure แค่ไหน | อนุมัติวงเงิน เครดิตเทอม และมาตรการควบคุมอย่างไร |
ข้อจำกัด | ไม่ได้บอกพฤติกรรมการจ่ายทั้งหมด | ไม่ได้อธิบายฐานะการเงินทุกมิติ |
บริษัทตัวอย่างอาจมี Financial Risk จากกระแสเงินสดและภาระหนี้ที่เพิ่มขึ้น ขณะที่การเริ่มจ่ายช้าหรือขอเลื่อนกำหนดชำระเป็นข้อมูลที่เชื่อมไปยัง Credit Risk โดยตรง
Financial Risk ช่วยให้เห็นแรงกดดันที่อยู่ภายในธุรกิจ ส่วน Credit Risk ช่วยประเมินว่าแรงกดดันนั้นอาจส่งผลต่อภาระที่มีต่อเราอย่างไร ทั้งสองความเสี่ยงมีความสัมพันธ์กัน แต่มีขอบเขตและหน้าที่ในการตัดสินใจต่างกัน ไม่ควรมองว่า Credit Risk เป็นเพียงส่วนย่อยของ Financial Risk เสมอไป
Financial Risk เชื่อมโยงกับ Credit Risk อย่างไร
Financial Risk อาจเป็นหนึ่งในบริบทที่ช่วยอธิบายว่าทำไมพฤติกรรมการชำระของคู่ค้าจึงเริ่มเปลี่ยนไป แต่แรงกดดันทางการเงินไม่ได้ทำให้ทุกบริษัทผิดนัดชำระในลักษณะเดียวกัน ธุรกิจจึงต้องอ่านฐานะการเงินควบคู่กับพฤติกรรมที่เกิดขึ้นจริง
กระแสเงินสดที่ลดลงอาจทำให้บริษัทเริ่มเลื่อนการชำระเงิน ภาระหนี้ที่สูงขึ้นอาจทำให้เงินสดถูกจัดสรรไปจ่ายเจ้าหนี้รายอื่นก่อน ลูกหนี้การค้าที่เพิ่มเร็วอาจทำให้รายได้ตามบัญชียังไม่กลายเป็นเงินสดจริง ต้นทุนดอกเบี้ยที่เพิ่มขึ้นอาจลดเงินที่เหลือสำหรับหมุนเวียนในธุรกิจ และรายได้ที่กระจุกตัวกับลูกค้ารายใหญ่เพียงไม่กี่รายทำให้บริษัทได้รับผลกระทบมาก หากเสียลูกค้ารายนั้นไป
บริษัทตัวอย่างอาจยังจ่ายตรงเวลา เพราะให้ความสำคัญกับซัพพลายเออร์รายนี้เป็นพิเศษ แม้ภาพรวมการเงินจะเริ่มตึงตัว ในทางกลับกัน บริษัทที่งบยังดูดีอาจเริ่มจ่ายช้า เพราะนโยบายบริหารเงินสดภายในหรือปัญหาที่ยังไม่ปรากฏในงบ
การประเมินที่ดีจึงต้องแยกข้อมูลเป็นสองชั้น ชั้นแรกคือความสามารถทางการเงินของคู่ค้า (Financial Capacity) ว่าบริษัทมีทรัพยากรและกระแสเงินสดเพียงพอหรือไม่ ชั้นที่สองคือพฤติกรรมการชำระ (Payment Behavior) ว่าบริษัทเลือกจัดการและชำระภาระอย่างไรในทางปฏิบัติจริง ไม่ควรสรุปว่ากระแสเงินสดติดลบเท่ากับจ่ายหนี้ไม่ได้ เพราะต้องดูสาเหตุ ระยะเวลา และข้อมูลอื่นประกอบร่วมด้วย
สัญญาณ Financial Risk ที่ควรดู
รายได้และกำไรที่เติบโตไม่ได้สะท้อนความแข็งแรงทางการเงินทั้งหมด ธุรกิจควรดูต่อถึง สัญญาณความเสี่ยงที่ซ่อนอยู่ในงบการเงิน เช่น กระแสเงินสด หนี้สิน และลูกหนี้การค้า ซึ่งมักแบ่งเป็นสี่กลุ่มสัญญาณ
กำไรไม่สอดคล้องกับเงินสด รายได้และกำไรเพิ่มขึ้น แต่เงินสดจากการดำเนินงานกลับลดลง ลูกหนี้การค้าเพิ่มเร็วกว่ายอดขาย หรือกำไรที่เห็นเกิดจากรายการพิเศษมากกว่าธุรกิจหลัก
สภาพคล่องเริ่มตึงตัว สินทรัพย์หมุนเวียนไม่สอดคล้องกับหนี้ระยะสั้น เงินสดลดลงต่อเนื่อง หรือต้องพึ่งพาเงินกู้ระยะสั้นเพื่อหมุนเวียน
ภาระหนี้กดดันธุรกิจ หนี้เพิ่มเร็วกว่ารายได้หรือทุน ค่าใช้จ่ายดอกเบี้ยเพิ่มขึ้น หรือต้องกู้เพิ่มเพื่อชำระหนี้เดิม
ผลประกอบการเริ่มผันผวน รายได้หรือ Margin ลดลงต่อเนื่อง พึ่งพาลูกค้าหรือรายได้กลุ่มเดียวมากเกินไป หรือมีปีที่ผลประกอบการดีสลับแย่โดยไม่มีเหตุผลชัดเจน
ไล่ตัวเลขของบริษัทตัวอย่างทีละชั้นจะเห็นภาพชัดขึ้น รายได้โต กำไรยังเป็นบวก แต่เงินสดลด ลูกหนี้เพิ่ม และหนี้เพิ่มตามมา ความเสี่ยงจึงไม่ได้ปรากฏจากตัวเลขเดียว แต่เกิดจากความสัมพันธ์ของหลายตัวเลขประกอบกัน สัญญาณเหล่านี้ใช้ตั้งคำถามและกำหนดระดับการตรวจสอบเพิ่มเติม ไม่ใช่ใช้ตัดสินว่าบริษัทมีปัญหาแน่นอน
สัญญาณ Credit Risk ก่อนให้เครดิต
เมื่อมองฝั่งพฤติกรรมการชำระเงินจริง สัญญาณหลักที่ควรติดตามคือประวัติการชำระและแนวโน้มที่เปลี่ยนไป การขอขยายเครดิตเทอมหรือเงื่อนไขพิเศษบ่อยขึ้น ยอดค้างชำระและอายุหนี้ที่เพิ่มขึ้น การเปลี่ยนแปลงของ Credit Score หรือสัญญาณเครดิต และภาระหรือเงื่อนไขของดีลที่กำลังขออยู่ในขณะนี้
ข้อมูลลูกหนี้การค้าสามารถบอกสัญญาณ Credit Risk ได้ก่อนที่ปัญหาบางส่วนจะปรากฏชัดในงบการเงินประจำปี เช่น การเริ่มจ่ายช้าลงหรือขอขยายเทอมมากขึ้น ขณะที่ข้อมูลพฤติกรรมการชำระและข้อมูลทางการเงินร่วมกันเป็นส่วนหนึ่งที่ใช้ประกอบการประเมินความเสี่ยงเครดิตของคู่ค้า
บริษัทตัวอย่างไม่ได้มีเพียงกระแสเงินสดลดลง แต่เริ่มขอขยายวันชำระจาก 60 เป็น 90 วัน และจ่ายล่าช้ากับบางรายการ จึงต้องประเมินต่อว่านี่เป็นเหตุชั่วคราวหรือแนวโน้มใหม่ที่จะดำเนินต่อไป Credit Risk ไม่ควรถูกประเมินจากงบการเงินเพียงอย่างเดียว เพราะพฤติกรรมการชำระจริงมักให้สัญญาณที่งบรายปียังไม่ทันสะท้อน
ความเสี่ยงไม่ได้อยู่ที่คู่ค้าเพียงอย่างเดียว
คู่ค้ารายเดียวกันอาจมีระดับความเสี่ยงต่อธุรกิจเราต่างกัน ขึ้นอยู่กับมูลค่าดีล วงเงินเครดิต ระยะเวลาเครดิต สัดส่วนรายได้ที่พึ่งพาคู่ค้ารายนั้น หลักประกันหรือเงื่อนไขคุ้มครองที่มี และการกระจุกตัวของพอร์ตลูกหนี้โดยรวม
การให้วงเงิน 500,000 บาท พร้อมเครดิต 30 วันกับบริษัทตัวอย่าง อาจยังอยู่ในระดับความเสี่ยงที่องค์กรยอมรับได้ แต่การให้วงเงิน 5 ล้านบาทและเครดิต 90 วันกับบริษัทเดียวกันทำให้ระดับความเสี่ยงจากธุรกรรม (Transaction Exposure) เปลี่ยนไปอย่างมีนัยสำคัญ แม้คู่ค้าจะเป็นรายเดิมก็ตาม
ระดับความเสี่ยงจึงไม่ได้เกิดจากคุณภาพของคู่ค้าเพียงด้านเดียว แต่เกิดจากขนาดและเงื่อนไขของความสัมพันธ์ที่ธุรกิจกำลังสร้างขึ้นด้วย
อ่าน Financial Risk และ Credit Risk ร่วมกันอย่างไร
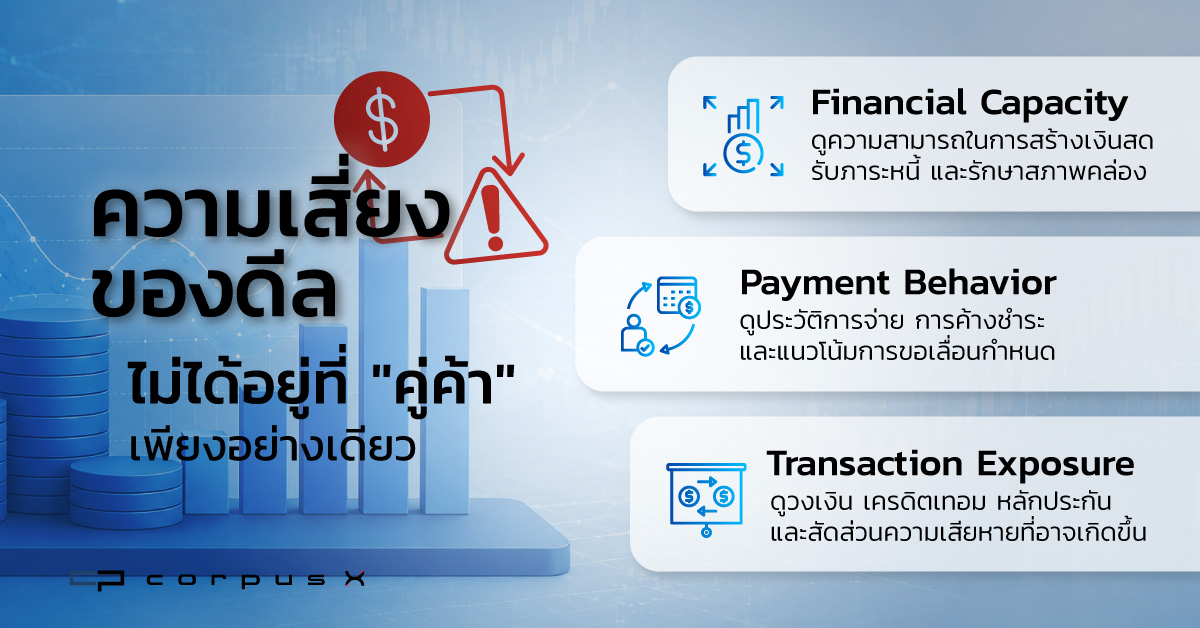
การตัดสินใจที่รอบด้านควรมองสามชั้นไปพร้อมกัน ชั้นแรกคือความสามารถทางการเงินของคู่ค้า (Financial Capacity) ว่าบริษัทสร้างเงินสด รับภาระหนี้ และรักษาสภาพคล่องได้หรือไม่ ชั้นที่สองคือพฤติกรรมการชำระ (Payment Behavior) ว่าบริษัทมีประวัติและแนวโน้มการชำระตามเงื่อนไขอย่างไร ชั้นที่สามคือระดับความเสี่ยงจากธุรกรรม (Transaction Exposure) ว่าดีลนี้ทำให้ธุรกิจของเรารับความเสี่ยงมากน้อยเพียงใด
ข้อมูลจากสามชั้นนี้นำไปสู่การตัดสินใจได้หลายแบบ ไม่ใช่แค่อนุมัติหรือปฏิเสธ เช่น อนุมัติตามเงื่อนไขปกติ ลดวงเงินหรือเครดิตเทอม ขอเงินมัดจำหรือหลักประกัน กำหนดรอบทบทวนและติดตาม หรือชะลอและไม่อนุมัติธุรกรรมไว้ก่อน
บริษัทตัวอย่างอาจไม่จำเป็นต้องถูกปฏิเสธทั้งหมด แต่อาจเริ่มด้วยวงเงินต่ำกว่าที่ขอ ขอเงินมัดจำบางส่วน และทบทวนพฤติกรรมการชำระอีกครั้งหลังผ่านไปหนึ่งรอบเครดิต การประเมินจึงไม่ควรหยุดอยู่ที่การระบุว่าคู่ค้ามีความเสี่ยงหรือไม่ แต่ต้องนำไปสู่การออกแบบวงเงินและเงื่อนไขที่สอดคล้องกับระดับความเสี่ยงของแต่ละดีล
เมื่อเห็นภาพฐานะทางการเงินของคู่ค้าแล้ว ธุรกิจควรประเมินต่อว่าแรงกดดันเหล่านั้นอาจกระทบความสามารถและพฤติกรรมการชำระอย่างไร โดยดูเรื่อง Credit Risk และวิธีนำข้อมูลไปกำหนดวงเงิน เครดิตเทอม และเงื่อนไขการชำระ เมื่อพร้อมนำไปปฏิบัติจริง และวิธีประเมินคู่ค้าก่อนให้เครดิต เพื่อกำหนดวงเงิน ระยะเวลาชำระ และมาตรการควบคุมที่เหมาะสม
วิธีติดตามความเสี่ยงหลังตัดสินใจ
การประเมินคู่ค้าไม่ควรเกิดขึ้นเฉพาะวันเริ่มต้นความสัมพันธ์ เพราะทั้ง Financial Risk และ Credit Risk เปลี่ยนแปลงได้ตามเวลา งบการเงินและแนวโน้มรายได้เปลี่ยน บริษัทอาจมีภาระหนี้เพิ่ม พฤติกรรมการชำระอาจช้าลง โครงสร้างผู้ถือหุ้นหรือผู้บริหารอาจเปลี่ยน อุตสาหกรรมอาจเผชิญแรงกดดันใหม่ และวงเงินเดิมที่เคยเหมาะสมอาจไม่สอดคล้องกับสภาพปัจจุบันอีกต่อไป
แนวทางการบริหารความเสี่ยงคู่สัญญาที่ใช้กันในภาคสถาบันการเงิน มักเน้นการทำ Due Diligence ทั้งช่วงเริ่มต้นและต่อเนื่อง รวมถึงไม่พึ่ง Metric เดียวในการติดตาม หลักคิดนี้นำมาปรับใช้กับการบริหารคู่ค้า B2B ได้เช่นกัน
เมื่อการประเมินต้องดูทั้งฐานะการเงิน พฤติกรรมชำระ และการเปลี่ยนแปลงตามเวลา ความท้าทายคือข้อมูลแต่ละส่วนมักอยู่คนละแหล่งและอัปเดตคนละรอบ โซลูชัน Finance & Risk บน Corpus X ช่วยให้ฝ่ายการเงิน ดูข้อมูลงบการเงิน พฤติกรรมการชำระ Credit Score และสัญญาณความเสี่ยงของคู่ค้าประกอบกัน ส่วนฟีเจอร์ ARX สนับสนุนการวิเคราะห์ข้อมูลพอร์ตลูกหนี้และแนวโน้มการชำระ เพื่อให้ทีมมีข้อมูลสำหรับทบทวนวงเงิน เครดิตเทอม และระดับการติดตามตามนโยบายขององค์กร
ข้อมูลเหล่านี้ช่วยให้ทีมเห็นภาพได้ครบขึ้น แต่ไม่ได้คาดการณ์การผิดนัดชำระได้แน่นอน และคะแนนหรือข้อมูลชุดเดียวไม่ควรใช้ตัดสินว่าคู่ค้าต้องถูกปฏิเสธ การตัดสินใจสุดท้ายยังขึ้นอยู่กับดุลยพินิจและนโยบายความเสี่ยงขององค์กร
Financial Risk บอกว่าธุรกิจของคู่ค้ามีแรงกดดันทางการเงินมากน้อยแค่ไหน ส่วน Credit Risk บอกว่าแรงกดดันนั้นจะกระทบการชำระเงินให้เราหรือไม่ ทั้งสองเรื่องต้องอ่านร่วมกับขนาดของดีลที่ธุรกิจกำลังจะรับไว้ กำไรหรือรายได้ที่ดูดีเพียงตัวเดียวไม่พอสำหรับการตัดสินใจ ฐานะการเงิน พฤติกรรมการชำระ และระดับความเสี่ยงจากธุรกรรมต้องถูกมองพร้อมกัน เพื่อออกแบบเงื่อนไขที่เหมาะกับความเสี่ยงจริง ไม่ใช่แค่การเลือกทำหรือไม่ทำธุรกิจด้วย
ทดลองใช้ Corpus X ฟรี ตรวจสอบฐานะการเงิน พฤติกรรมการชำระ และสัญญาณความเสี่ยงของคู่ค้าร่วมกัน ก่อนกำหนดวงเงิน เครดิตเทอม หรือเงื่อนไขทางธุรกิจ