
แนวปฏิบัติ ก.ล.ต. ที่ นป. 2/2569 มีผลใช้บังคับตั้งแต่วันที่ 16 สิงหาคม 2569 โดยกำหนดแนวทางสำหรับผู้ประกอบธุรกิจตามขอบเขตที่ระบุไว้ในการยกระดับกระบวนการ KYC, CDD และ Enhanced CDD ให้สอดคล้องกับความเสี่ยงของลูกค้า รวมถึงการตรวจสอบผู้รับผลประโยชน์ที่แท้จริง หรือ UBO ของลูกค้านิติบุคคล
สำหรับลูกค้านิติบุคคลที่มีนิติบุคคลอื่นถือหุ้นในสัดส่วนที่สามารถมีอำนาจควบคุม แนวปฏิบัติระบุให้ตรวจสอบโครงสร้างการถือหุ้นทุกทอด เพื่อระบุบุคคลธรรมดาที่เป็นผู้ได้รับผลประโยชน์ของนิติบุคคลที่เปิดบัญชี และหากไม่สามารถยืนยันตัวตนและตรวจสอบข้อเท็จจริงเพื่อระบุ UBO ได้ ให้ปฏิเสธการให้บริการลูกค้า
บทความนี้จึงสรุปสาระสำคัญที่ผู้ประกอบธุรกิจควรทำความเข้าใจ ตั้งแต่การตรวจสอบว่าตนอยู่ในขอบเขตของแนวปฏิบัติหรือไม่ ความสัมพันธ์ระหว่าง KYC, CDD และ Enhanced CDD ไปจนถึงการตรวจ UBO การพิจารณา Economic Substance และการจัดเก็บหลักฐานให้สามารถตรวจสอบย้อนหลังได้
แนวปฏิบัติ ก.ล.ต. นป. 2/2569 มีผลกับใคร
แนวปฏิบัตินี้ไม่ได้ใช้กับทุกบริษัทในตลาดทุน แต่ใช้กับผู้ประกอบธุรกิจหลักทรัพย์และผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า โดยมีข้อยกเว้นตามที่แนวปฏิบัติกำหนด
1. ผู้ประกอบธุรกิจหลักทรัพย์ แนวปฏิบัตินี้ไม่รวมผู้ประกอบธุรกิจประเภทต่อไปนี้
การจัดการเงินร่วมลงทุน
การเป็นนายหน้าระหว่างผู้ค้าหลักทรัพย์
บริษัทหลักทรัพย์ที่ปรึกษาการลงทุน
การเป็นนายหน้าซื้อขายหลักทรัพย์ที่เป็นหน่วยลงทุนประเภทกรมธรรม์ประกันชีวิตควบการลงทุน
2. ผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า ไม่รวมผู้ได้รับการจดทะเบียนเป็นผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า
ผู้มีหน้าที่ดำเนินการตามแนวปฏิบัติจึงเป็นผู้ประกอบธุรกิจที่อยู่ในขอบเขตและไม่เข้าข้อยกเว้นข้างต้น ขณะที่คำว่า “ลูกค้า” หมายถึงบุคคลธรรมดาและนิติบุคคลที่ใช้บริการของผู้ประกอบธุรกิจดังกล่าว องค์กรจึงควรตรวจสอบประเภทการประกอบธุรกิจของตนก่อนนำแนวปฏิบัตินี้ไปใช้ เพื่อแยกให้ชัดว่าตนเป็นผู้มีหน้าที่ตามแนวปฏิบัติ หรือกำลังศึกษาหลักคิดเพื่อใช้ประกอบกระบวนการภายในเท่านั้น
แนวปฏิบัตินี้ออกภายใต้อำนาจของประกาศหลักที่เกี่ยวข้อง หากผู้ประกอบธุรกิจดำเนินการตามแนวปฏิบัติท้ายประกาศ สำนักงาน ก.ล.ต. จะพิจารณาว่าผู้ประกอบธุรกิจได้ปฏิบัติตามประกาศหลักในส่วนที่เกี่ยวข้องแล้ว แต่หากเลือกใช้วิธีการที่แตกต่าง ผู้ประกอบธุรกิจมีภาระต้องพิสูจน์ว่าวิธีการนั้นเป็นไปตามหลักการและข้อกำหนดที่ต้องปฏิบัติ
สำหรับผู้ที่สนใจหลักคิดเรื่องการยกระดับการตรวจตามระดับความเสี่ยงของธุรกรรมในบริบทที่กว้างกว่าตลาดทุน สามารถอ่านเพิ่มเติมได้จาก หลักคิดจาก KYC มาสู่ UBO
KYC, CDD และ Enhanced CDD เชื่อมกันอย่างไร
KYC (Know Your Client), CDD (Client Due Diligence) และ Enhanced CDD (Enhanced Client Due Diligence) มีบทบาทต่างกัน แต่ทำงานเชื่อมต่อกันภายใต้กระบวนการรู้จักและตรวจสอบลูกค้าตามระดับความเสี่ยง
กระบวนการ | บทบาทของกระบวนการ |
KYC | รวบรวมข้อมูลเพื่อระบุตัวตน จัดประเภท และประเมินความเหมาะสมของลูกค้า |
CDD | ตรวจสอบข้อเท็จจริง ความสมเหตุสมผล และความสอดคล้องของข้อมูลและหลักฐาน |
Enhanced CDD | เพิ่มความเข้มข้นเมื่อพบความเสี่ยง ความผิดปกติ หรือข้อมูลที่อาจไม่ถูกต้องหรือไม่สอดคล้องกัน |
ทั้ง 3 ขั้นตอนไม่ได้แยกทำงานเป็นอิสระจากกัน KYC สร้างข้อมูลตั้งต้นสำหรับรู้จักและจัดประเภทลูกค้า จากนั้น CDD ตรวจต่อว่าข้อมูลและหลักฐานเหล่านั้นถูกต้อง สมเหตุสมผล และสอดคล้องกันหรือไม่ ส่วน Enhanced CDD เข้ามาเมื่อข้อมูลตามปกติยังไม่เพียงพอต่อการคลายข้อสงสัยหรือยังไม่รองรับระดับความเสี่ยงของลูกค้ารายนั้น จุดสำคัญจึงไม่ใช่แค่ "เก็บข้อมูลครบ" แต่ต้องประเมินว่า "ข้อมูลมีคุณภาพเพียงพอต่อการตัดสินใจให้บริการหรือไม่" ทั้งหมดนี้ต้องปรับความเข้มข้นให้สอดคล้องกับลักษณะและระดับความเสี่ยงของลูกค้าแต่ละราย ไม่ใช่ใช้มาตรฐานเดียวกับลูกค้าทุกราย
การทำ KYC ให้ครบแบบฟอร์มยังไม่เท่ากับการทำ CDD ได้เพียงพอ เพราะผู้ประกอบธุรกิจยังต้องตรวจสอบความถูกต้อง ความสอดคล้อง และระดับความเสี่ยงของข้อมูลก่อนตัดสินใจให้บริการ
ผู้ประกอบธุรกิจต้องตรวจข้อมูลใดของลูกค้านิติบุคคล
สำหรับลูกค้านิติบุคคล ผู้ประกอบธุรกิจต้องรวบรวมและประเมินข้อมูลอย่างน้อย 4 ด้าน ดังนี้
ข้อมูลเกี่ยวกับนิติบุคคล จากเอกสารการจดทะเบียนทั้งในและต่างประเทศ ครอบคลุมชื่อนิติบุคคล โครงสร้างการถือหุ้น ประเภทธุรกิจ สถานที่จัดตั้ง และสถานที่ประกอบธุรกิจ
ข้อมูลผู้มีอำนาจ กระทำธุรกรรมแทนนิติบุคคล
ข้อมูลฐานะทางการเงิน เช่น งบการเงินย้อนหลังที่ผ่านการตรวจทานหรือตรวจสอบ กรณีเป็นนิติบุคคลตั้งใหม่ที่ยังไม่มีงบการเงิน อาจพิจารณาทุนจดทะเบียนแทนได้
วัตถุประสงค์ในการลงทุนหรือการทำธุรกรรม
ลองนึกภาพสถานการณ์สมมติ ผู้ประกอบธุรกิจหลักทรัพย์รายหนึ่งได้รับข้อมูลทั้ง 4 ด้านจากลูกค้านิติบุคคลรายใหม่ แต่เมื่อตรวจสอบโครงสร้างผู้ถือหุ้นกลับพบว่า มีนิติบุคคลอีกแห่งถือหุ้นในสัดส่วนที่อาจมีอำนาจควบคุม การมีเอกสารครบจึงเป็นเพียงจุดเริ่มต้น สิ่งที่ต้องดำเนินการต่อคือการตรวจสอบความถูกต้องและความสอดคล้องของข้อมูลก่อนให้บริการ
การตรวจสอบจึงไม่ควรหยุดอยู่ที่การมีเอกสารครบ แต่ผู้ประกอบธุรกิจต้องพิจารณาความสมเหตุสมผลของข้อมูลและหลักฐานที่ลูกค้าแสดงร่วมกัน เพื่อให้มั่นใจว่าข้อมูลของลูกค้าถูกต้องตามความเป็นจริงหรือมีความสอดคล้องกัน หากลูกค้ามีการแต่งตั้งผู้มีอำนาจกระทำการแทน ผู้ประกอบธุรกิจต้องทำ KYC และ CDD ทั้งลูกค้าที่มอบอำนาจและผู้มีอำนาจกระทำการแทนตามหลักเกณฑ์ที่เกี่ยวข้อง
หากพบว่าข้อมูลหรือหลักฐานไม่ถูกต้องหรือไม่เหมาะสมสอดคล้องกัน ผู้ประกอบธุรกิจควรเพิ่มความเข้มข้นในกระบวนการตรวจสอบความถูกต้อง และหากสงสัยว่าข้อมูลหรือหลักฐานที่ลูกค้าแสดงอาจไม่ถูกต้องตามความเป็นจริงหรือไม่สอดคล้องกัน ให้ทำ Enhanced CDD โดยขอข้อมูลและหลักฐานจากลูกค้าเพื่อตรวจสอบเพิ่มเติม หรือปฏิเสธการเปิดบัญชีหากข้อมูลไม่เพียงพอที่จะตรวจสอบเพื่อทราบข้อเท็จจริงของลูกค้าได้
การตรวจ UBO ต้องติดตามโครงสร้างไปถึงระดับใด
ก่อนลงรายละเอียดวิธีตรวจ ควรทำความเข้าใจนิยามพื้นฐานก่อนว่า UBO คือใคร หรือผู้รับผลประโยชน์ที่แท้จริง เพราะเป็นแกนของกระบวนการทั้งหมดในหัวข้อนี้
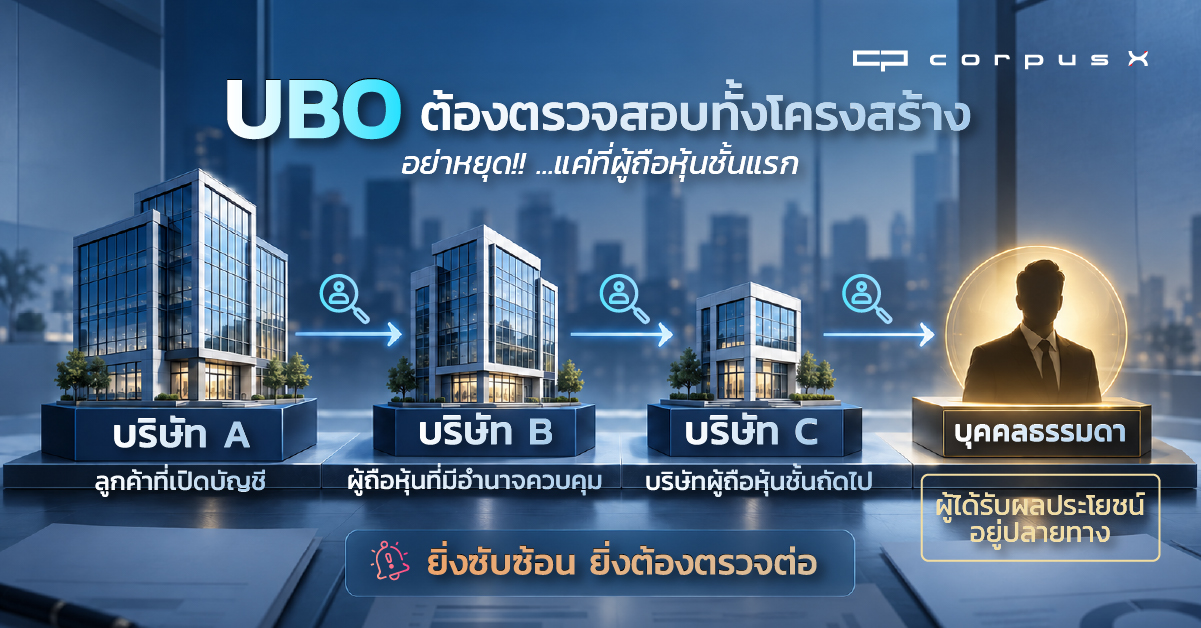
กรณีมีนิติบุคคลถือหุ้นในสัดส่วนที่สามารถมีอำนาจควบคุมได้ ต้องตรวจสอบโครงสร้างการถือหุ้นทุกทอด เพื่อระบุบุคคลธรรมดาที่ได้รับผลประโยชน์ของนิติบุคคลที่เปิดบัญชี สำหรับนิติบุคคลต่างประเทศ ผู้ประกอบธุรกิจต้องตรวจสอบข้อมูลจากแหล่งที่น่าเชื่อถือ โดยใช้เอกสารแสดงรายชื่อกรรมการและผู้ถือหุ้นที่ออกโดยหน่วยงานรัฐของประเทศที่นิติบุคคลนั้นจดทะเบียนจัดตั้ง และเป็นเอกสารที่น่าเชื่อถือ เช่น มีการรับรองเอกสารจากหน่วยงานรัฐในประเทศนั้น ทั้งนี้ อาจตรวจสอบจากแหล่งข้อมูลที่น่าเชื่อถืออื่นเพิ่มเติมนอกเหนือจากเอกสารที่ได้รับจากลูกค้า
ตัวอย่างเช่น หากบริษัท A เป็นลูกค้าที่ต้องการเปิดบัญชี และบริษัท B ถือหุ้นในบริษัท A ในสัดส่วนที่สามารถมีอำนาจควบคุม การตรวจสอบไม่ควรหยุดอยู่ที่ชื่อบริษัท B แต่ต้องตรวจโครงสร้างผู้ถือหุ้นของบริษัท B ต่อไป หากยังมีนิติบุคคลอื่นถือหุ้นอยู่ในลำดับถัดไป ก็ต้องตรวจสอบต่อทุกทอดจนสามารถระบุบุคคลธรรมดาที่ได้รับผลประโยชน์ของบริษัท A ได้
หากผู้ประกอบธุรกิจไม่สามารถยืนยันตัวตนและตรวจสอบข้อเท็จจริงเพื่อระบุ UBO ได้ แนวปฏิบัติระบุให้ปฏิเสธการให้บริการลูกค้า การตรวจสอบ UBO จึงเชื่อมโยงโดยตรงกับการตัดสินใจว่าจะสามารถให้บริการลูกค้ารายนั้นได้หรือไม่ อย่างไรก็ตาม การมีผู้ถือหุ้นเป็นนิติบุคคลหรือมีโครงสร้างหลายชั้นไม่ได้แปลว่ามีความผิดปกติ แต่เป็นกรณีที่ต้องตรวจสอบโครงสร้างต่อให้ครบตามกระบวนการ
สำหรับผู้อ่านที่ต้องการทำความเข้าใจวิธีมองโครงสร้างหลายชั้นและอำนาจควบคุมอย่างละเอียดขึ้น สามารถศึกษาเพิ่มเติมได้จากการอ่านโครงสร้างผู้ถือหุ้นหลายชั้น
ทำไมต้องตรวจ Economic Substance ควบคู่กับ UBO
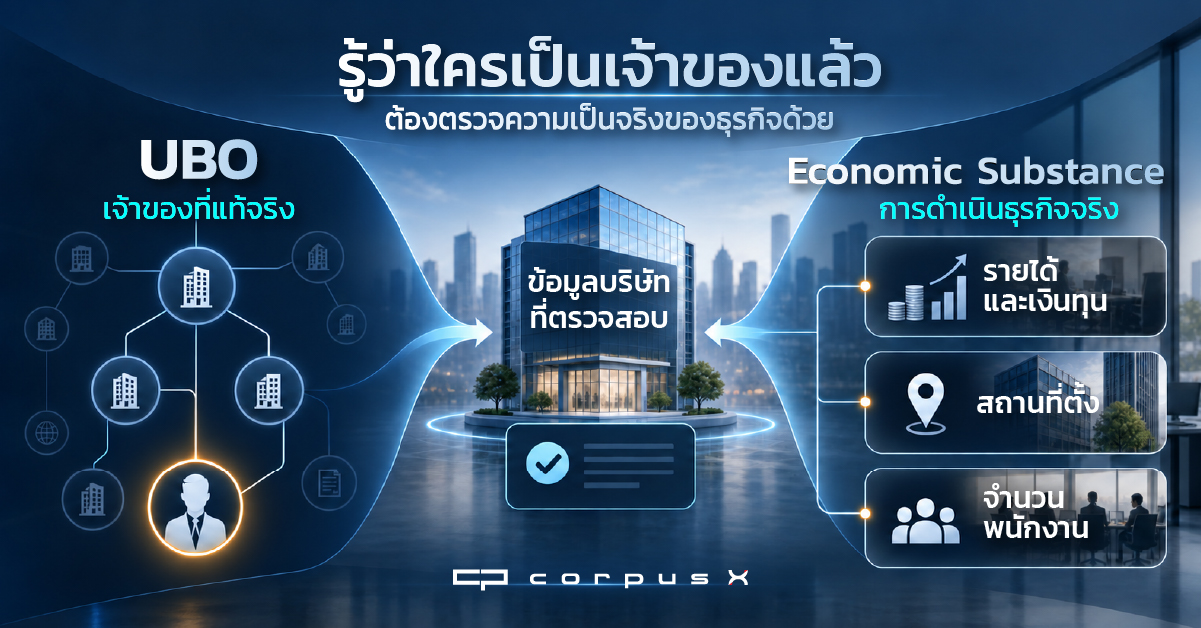
การตรวจสอบ UBO ตอบคำถามว่า “บุคคลธรรมดาใดอยู่ปลายทางของโครงสร้างความเป็นเจ้าของ” ขณะที่การตรวจ Economic Substance จะตอบอีกคำถามหนึ่งว่า “นิติบุคคลที่เปิดบัญชีมีการดำเนินธุรกิจและโครงสร้างที่สมเหตุสมผลกับข้อมูลที่แสดงหรือไม่” การรู้ชื่อบุคคลปลายทางเพียงอย่างเดียวจึงยังไม่อธิบายว่าบริษัทมีการดำเนินธุรกิจจริงอย่างไร
นอกจากการตรวจสอบเพื่อระบุ UBO แล้ว แนวปฏิบัติยังกำหนดให้ผู้ประกอบธุรกิจมีกระบวนการตรวจสอบความสมเหตุสมผลในการประกอบธุรกิจ หรือ Economic Substance สำหรับลูกค้านิติบุคคล เพื่อพิจารณาว่านิติบุคคลมีการดำเนินธุรกิจจริงหรือไม่ และตรวจสอบว่าการจัดตั้งหรือโครงสร้างการถือหุ้นไม่เข้าลักษณะบริษัทบังหน้าหรือโครงสร้างการถือหุ้นแทนเจ้าของตัวจริงตามที่แนวปฏิบัติระบุ
ข้อมูลด้านรายได้ เงินทุน สถานที่ตั้ง และจำนวนพนักงานช่วยตรวจความสอดคล้องระหว่างโครงสร้างกับการดำเนินงานจริง ผู้ประกอบธุรกิจควรพิจารณาเอกสารที่เกี่ยวข้องอย่างรอบด้าน เช่น
เอกสารแสดงที่มาของรายได้ หรือเอกสารที่แสดงแหล่งที่มาของเงินทุน เช่น งบการเงินย้อนหลังในระยะเวลาที่นานเพียงพอให้เห็นความสม่ำเสมอของรายได้จากการทำธุรกิจ
ทุนจดทะเบียนชำระแล้ว
รูปแบบและลักษณะการประกอบธุรกิจ
ข้อมูลแหล่งที่มาของความมั่งคั่งและแหล่งที่มาของเงินทุนที่ใช้ประกอบการเปิดบัญชีของผู้ถือหุ้น โดยเฉพาะกรณีนิติบุคคลจัดตั้งใหม่
ประวัติการดำเนินธุรกิจ
สถานที่ตั้งทางกายภาพที่สามารถตรวจสอบได้
จำนวนพนักงานที่สอดคล้องกับลักษณะธุรกิจ
นอกจากเอกสาร ผู้ประกอบธุรกิจควรมีระบบตรวจจับตัวชี้วัดความเสี่ยงที่อาจบ่งชี้ว่าลูกค้าเข้าข่ายการเปิดบริษัทบังหน้าหรือมีโครงสร้างถือหุ้นแทน เช่น ทุนจดทะเบียนไม่สอดคล้องกับขนาดธุรกิจ ความเคลื่อนไหวของเงินทุนเข้าออกผิดปกติ สถานที่ตั้งซ้ำซ้อนกับนิติบุคคลอื่น โครงสร้างการถือหุ้นซับซ้อนหลายชั้นโดยไม่สมเหตุสมผลทางธุรกิจ หรือจำนวนพนักงานไม่เพียงพอเมื่อเทียบกับขนาดธุรกิจ
รายการดังกล่าวถูกระบุในฐานะตัวชี้วัดความเสี่ยงที่อาจบ่งชี้ว่าลูกค้าเข้าข่ายการเปิดบริษัทบังหน้าหรือมีโครงสร้างการถือหุ้นแทน ไม่ใช่ข้อสรุปความผิดโดยอัตโนมัติ หากพบความผิดปกติในกระบวนการตรวจสอบความสมเหตุสมผลในการประกอบธุรกิจ ผู้ประกอบธุรกิจต้องสื่อสารและมีกระบวนการให้ผู้ที่เกี่ยวข้องภายในองค์กรรับทราบ เพื่อให้สามารถแก้ไขหรือหยุดความเสียหายได้อย่างทันท่วงที
Governance และการจัดเก็บหลักฐานตามแนวปฏิบัติ
การตรวจ UBO ไม่ควรเป็นการตัดสินใจของเจ้าหน้าที่เปิดบัญชีเพียงคนเดียว ผู้ประกอบธุรกิจควรพิจารณากำหนดขอบเขตหน้าที่และความรับผิดชอบของคณะกรรมการ ผู้บริหารระดับสูง หน่วยงาน และบุคลากรที่เกี่ยวข้อง รวมถึงจัดให้มีการสอบทานและหลักฐานรองรับการตัดสินใจตามกรอบ Governance ที่แนวปฏิบัติระบุ
คณะกรรมการหรือคณะกรรมการย่อยที่ได้รับมอบหมาย: ร่วมกำหนด เสนอแนะ และพิจารณาอนุมัตินโยบาย แผนกลยุทธ์ และกรอบการกำกับดูแล
ผู้บริหารระดับสูง: นำนโยบาย แผนกลยุทธ์ และกรอบการกำกับดูแลไปปฏิบัติทั่วทั้งองค์กร
หน่วยงานและบุคลากรที่เกี่ยวข้อง: ปฏิบัติงานตามบทบาทและความรับผิดชอบที่กำหนดไว้เป็นลายลักษณ์อักษร
หน่วยงานกำกับดูแลการปฏิบัติงานหรือหน่วยงานตรวจสอบภายใน: สอบทานความถูกต้องของการปฏิบัติงาน
ในด้านการจัดเก็บหลักฐาน ผู้ประกอบธุรกิจต้องจัดเก็บเอกสารสำหรับกระบวนการทำ KYC, CDD และ Enhanced CDD ไว้อย่างครบถ้วน เช่น ชุดคำขอเปิดบัญชี เอกสารและหลักฐานที่แสดงการวิเคราะห์ข้อมูลลูกค้า การตรวจสอบผู้รับผลประโยชน์ที่แท้จริง แหล่งที่มาของรายได้หรือเงินทุน ฐานะทางการเงิน การให้วงเงินและการอนุมัติเปิดบัญชี รวมถึงเอกสารที่เกี่ยวข้องกับการติดตามธุรกรรมและ Audit Trail โดยจัดเก็บในลักษณะที่เรียกใช้ได้ง่ายและตรวจสอบย้อนหลังได้
ข้อมูลธุรกิจช่วยสนับสนุนการตรวจ UBO ได้เพียงใด
ทางเรา มองว่าการเตรียมรับแนวปฏิบัติที่ยกระดับกระบวนการ KYC และ CDD ให้ครอบคลุมถึงการตรวจสอบ UBO ไม่ควรเริ่มต้นเมื่อองค์กรพบความผิดปกติหรือต้องตรวจสอบลูกค้าเพิ่มเติมเท่านั้น แต่ควรเตรียมความพร้อมด้านข้อมูลและกระบวนการไว้ล่วงหน้า เพื่อให้การดำเนินงานเป็นไปอย่างรัดกุม รอบคอบ และลดช่องว่างที่อาจนำไปสู่ความเสี่ยงในภายหลัง
ความท้าทายสำคัญเกิดขึ้นเมื่อลูกค้าเป็นนิติบุคคลที่มีโครงสร้างผู้ถือหุ้นหลายทอด การพิจารณาเฉพาะรายชื่อผู้ถือหุ้นชั้นแรกอาจไม่เพียงพอต่อการทำความเข้าใจว่า บุคคลหรือนิติบุคคลใดมีความสัมพันธ์ ได้รับผลประโยชน์ หรือมีอำนาจควบคุมอยู่เบื้องหลัง BOL จึงให้ความสำคัญกับการพัฒนาข้อมูลและแนวทางที่ช่วยให้ธุรกิจมองเห็นโครงสร้างดังกล่าวได้ชัดเจนขึ้น พร้อมระบุจุดที่ควรตรวจสอบหรือขอหลักฐานเพิ่มเติมได้อย่างเป็นระบบ
เมื่อแนวปฏิบัติที่ นป. 2/2569 มีผลใช้บังคับแล้ว ประเด็นสำคัญจึงไม่ใช่เพียงว่าองค์กรมีแบบฟอร์ม KYC หรือเอกสารเปิดบัญชีครบหรือไม่ แต่ต้องพิจารณาว่ากระบวนการที่ใช้อยู่สามารถตรวจสอบความถูกต้องและความสอดคล้องของข้อมูล ระบุ UBO ของลูกค้านิติบุคคลได้ทุกทอด และยกระดับการตรวจสอบเมื่อข้อมูลยังไม่เพียงพอได้จริงหรือไม่
ในระดับองค์กร ควรทบทวนควบคู่กันทั้งข้อมูลที่ใช้ตรวจสอบ บทบาทของผู้รับผิดชอบ ขั้นตอนการสอบทาน และหลักฐานประกอบการตัดสินใจ เพื่อให้การรับลูกค้าแต่ละรายเป็นไปตามระดับความเสี่ยงและสามารถตรวจสอบย้อนหลังได้
ข้อมูลธุรกิจสามารถช่วยให้เห็นโครงสร้างและความสัมพันธ์ที่ควรตรวจสอบต่อได้ชัดขึ้น แต่ข้อสรุปเรื่อง UBO และการตัดสินใจให้บริการยังต้องอาศัยหลักฐานจากลูกค้า แหล่งข้อมูลที่น่าเชื่อถือ และกระบวนการภายในของผู้ประกอบธุรกิจประกอบกัน
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปเกี่ยวกับประกาศแนวปฏิบัติของสำนักงาน ก.ล.ต. ไม่ถือเป็นคำแนะนำทางกฎหมายหรือการรับรองว่าการดำเนินการใดเป็นไปตามหลักเกณฑ์ ผู้อ่านควรตรวจสอบประกาศฉบับทางการและหลักเกณฑ์ที่เกี่ยวข้องก่อนนำข้อมูลไปใช้
อ้างอิง:
ประกาศแนวปฏิบัติที่ นป. 2/2569 (11160s.pdf)
รายละเอียดแนวปฏิบัติ (11161s.pdf)
ข่าว ก.ล.ต. ฉบับที่ 113/2569